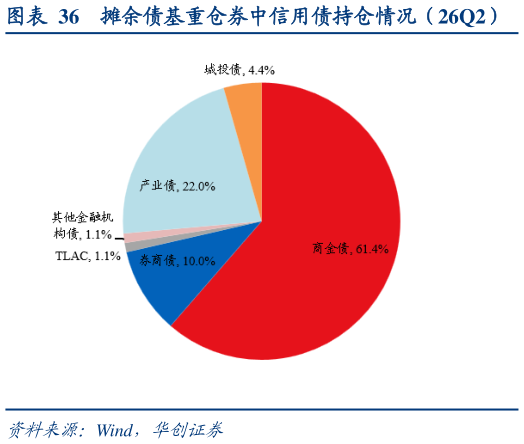
> 数据图表咨询下各位摊余债基重仓券中信用债持仓情况(26Q2)?2026-8-12、摊余成本法债基:9 月或有第二批产品进入审批流程,关注对 5 年期政金债和普信债的驱动。8 月新申报的第一批摊余成本法债基封闭期为 63 个月、管理人多以利率管理风格为主,驱动市场对 5y 政金债的抢跑行情。后续来看,新发摊余债基的实际配债偏好仍主要由渠道资金决定,若是银行资金或更偏好利率债,银行投资资管产品还受到资本充足率、风险加权资产及内部信用限额等约束,在穿透计量下对基金底层资产的风险权重和信用资质较为敏感,相关指标约束较强时可能更偏好政金债等低风险权重资产,在资本和风险额度较为充足时也可能通过信用债适度增厚收益若渠道资金以银行理财为主,在控制净值波动的同时具有更强的收益诉求,更偏好通过普信债来增厚静态收益,部分外资公募投资信用债在风控标准和系统化投资方面通过母公司赋能具备投资信用债的能力。因此,新发摊余债基或同时利好 5y 政金债和普信债,重点关注后续产品落地节奏,可能出现类似去年科创 ETF 成立前机构抢跑带来的行情。华创证券公共服务