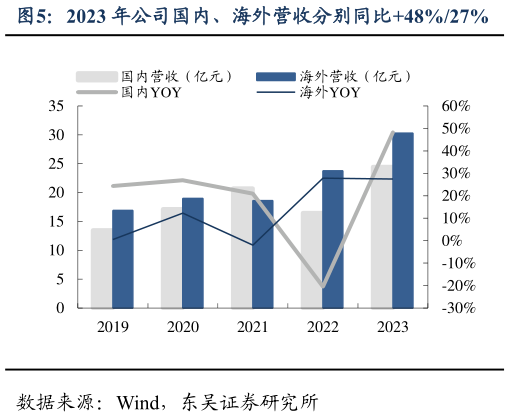
> 数据图表想问下各位网友2023 年公司国内、海外营收分别同比48%27%2024-4-0TableTag TableSummary 事件:公司发布 2023 年年报。2023 年公司实现归母净利润 7.2 亿元,同比增长 55%,位于业绩预告中值,符合市场预期。 投资要点 业绩位于预告中值,利润增速强于营收 2023 年公司实现营业总收入 55 亿元,同比增长 37%,归母净利润 7.2 亿元,同比增长 55%,扣非归母净利润 7.4 亿元,同比增长 68%。单 Q4 营业总收入 13 亿元,同比增长 18%,归母净利润1.3 亿元,同比增长 12%,Q4 业绩增速有所放缓,我们判断受到年末费用计提、汇率利好减少和远期外汇结汇亏损影响。分区域,2023 年公司实现国内营收 25 亿元,同比增长 48%,海外营收30 亿元,同比增长 27%。公司收入高速增长,我们判断系(1)新能源订单兑现、LNG 和海工造船高景气,(2)高附加值的球阀、蝶阀产能释放,2023 年公司球阀产销量分别同比增长 30%31%,蝶阀产销量分别同比增长 64%46%。利润增速快于营收,主要受益规模效应释放。展望未来,我们认为公司业绩有望维持稳健增长:(1)下游需求良好:国内化工下游疫后修复,项目落地带动需求回升,且高端阀门国产化为趋势。海外能源产业链重构,LNG、海工船舶等下游需求旺盛。(2)公司积极推进产品高端化、拓展产品应用领域,有望创造新增长点。 海外毛利率提升明显,费控能力略有提升 2023 年公司销售毛利率 31.4%,同比提升 0.9pct,销售净利率 13.2%,同比提升 1.6pct。分区域,公司国内毛利率 31.3%,同比下降 5.0pct,受市场竞争激化影响较大。海外毛利率 32.0%,同比提升 5.9pct,受益于人民币贬值、运价下降和高毛利 LNGFPSO 订单占比提升。2023 年公司规模效应显现,费控能力增强,期间费用率 13.8%,同比下降 1.4pct,其中销售管理研发财务费用率分别为为 7.81%3.41%3.35%-0.74%,同比分别变动-0.96-0.55-1.001.09pct。未来随公司加大对高端阀门的投入,业务结构优化、管理效率提升,盈利水平有望稳中有升。 高端化拓品逻辑可持续,股权激励调动团队积极性 根据 GIA 数据,2023 年全球工业阀门市场规模 800 亿美元,行业具备空间广阔、下游分散、集中度低的特点。公司为国内中高端工业阀门龙头,产品布局技术实力客户资源优势显著,随产品高端化、应用领域拓展,结构优化、份额提升将驱动成长:(1)公司产品覆盖产球阀、蝶阀、闸阀、截止阀、止回阀、调节阀等十大系列,已基本具备为油气、化工、海工、电力、新能源行业提供全套阀门解决方案的实力。(2)公司阀门制造环节全覆盖,产品性能优异、稳定性强、交期有保障,且研发团队建设完善,高端新品持续填补国内空白。(3)经过二十余年的积累,公司已形成较高的品牌市场认可度、国内外渠道建设完备,客户资源优质,已进入 SHELL、TOTAL、中石油、中石化等大型跨国企业集团供应链,龙头地位稳固。2024 年 4 月公司发布限制性股票激励计划草案修订稿,拟授予公司高管、中层管理人员和骨干 1664.35 万股,占公告日股本总额2.22%,业绩考核目标为 2023-2025 年,归母净利润不低于 6.77.48.1 亿元。股权激励计划有助于绑定核心员工,调动团队积极性。 盈利预测与投资评级:我们看好公司高端化拓品逻辑兑现,上调公司 2024-2025 年归母净利润预测 8.4(原值 7.5)10.1(原值 9.0)亿元,预计 2026 年归母净利润 11.9 亿元,对应 PE 为161411 倍,维持“买入”评级。东吴证券综合其他