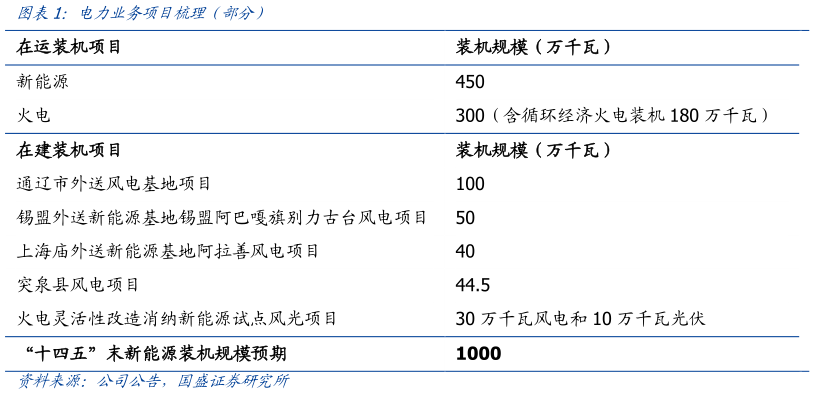
> 数据图表各位网友请教一下电力业务项目梳理(部分)2024-4-1投资建议。成长弹性兼备,煤炭业务高长协比例韧性凸显,叠加产能进一步增量可期,电解铝业务有望受益于铝价上行阶段贡献业绩弹性,“煤、铝、电力”三轮驱动空间打开。考虑到铝价超预期上行,我们上调公司业绩预测,预计 2023-2025 年公司归母净利润分别为45 亿元、55 亿元、59 亿元,对应 PE 分别为 9.3、7.5、7.1。风险提示:资产注入不及预期,铝价大幅下跌,发电上网不及预期。国盛证券能源矿产