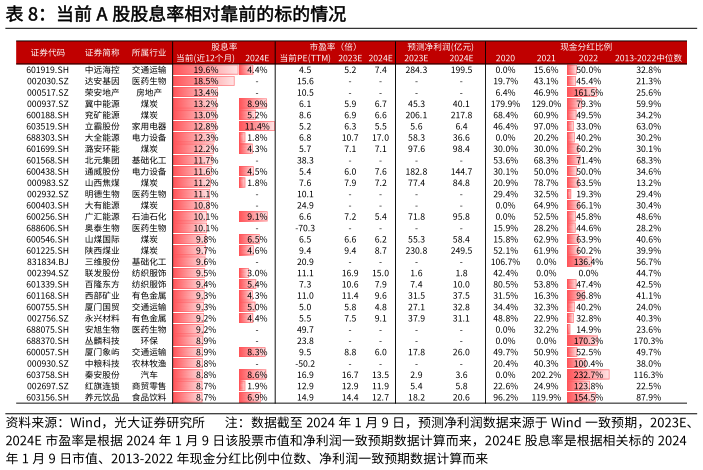
> 数据图表如何看待当前 A 股股息率相对靠前的标的情况2024-1-2因此,除了关注传统的高股息行业外,食品饮料、家用电器、通信、传媒等部分泛高股息行业也值得关注。虽然,整体来看,部分传统行业如煤炭、银行等板块的股息率高于食品饮料、家用电器、通信、传媒等行业,但食品饮料、家用电器、通信、传媒等泛高股息行业的分红力度正逐步提升,叠加当前这些行业的估值也处于历史相对低位,具有一定的性价比和安全边际,并且从历史来看,高股息板块内部也存在分化,红利资产占优期间,股息率越高的组合并非一定优于股息率相对较低的组合,因此,食品饮料、家用电器、通信、传媒等部分泛高股息也值得关注。具体来看,截至 2024 年 1 月 8 日,食品饮料、家用电器、通信、传媒等行业的股息率分别为(近 12 月)2.5%、3.3%、1.9%、1.7%,2010 年以来的 PE 估值分位数分别为 16.7%、6.5%、2.7%、33.7%。对于高股息具体标的选择,应当关注相关标的盈利能力,同时避免“股息陷阱”。因为过去高分红的标的未来不一定能持续维持较高的分红比例,并且如果是由于股价持续下跌而导致的“高股息”,其高股息的特征并不能持续。因此,对于具体的高股息的标的选择,应当关注相关标的的盈利能力,持续健康的盈利是维持稳定分红比例的重要保证,并且随着盈利能力的持续提升,企业的分红意愿可能进一步提升。光大证券综合其他