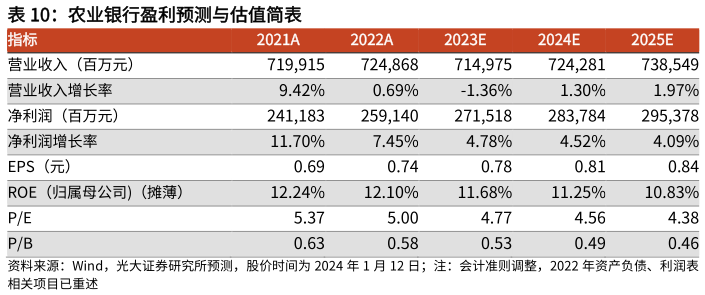
> 数据图表咨询大家农业银行盈利预测与估值简表 2024-1-2盈利预测、估值与评级。农业银行县域金融业务发展态势良好,具有稳定低成本存款拓展优势,后伴随线上线下渠道整合协同,县域业务发展有望带动公司贷款增户扩面,同时对息差形成一定支撑。在经济复苏不确定性升高、信贷有效需求尚待提振背景下,公司资产端稳步扩张,重点领域信贷投放维持较高景气度,县域“三农”业务稳步增长,对营收形成一定支撑。10 月 11 日,中央汇金增持四大行股份,其中增持农业银行 A 股 3727 万股,并表示拟在未来 6 个月内继续在二级市场增持股份,彰显对公司发展前景及未来增长潜力的认可。截至目前,公司 PB 为 0.55 倍,处于历史上 17%的分位数,分红率常年保持在 30%以上,股息率为 6%,具有典型的“低估值、高股息”特征。维持公司 2023-25 年 EPS预测为 0.780.810.84 元,当前股价对应 PB 估值分别为 0.530.490.46 倍,对应 PE 估值分别为 4.774.564.38 倍,维持“增持”评级。风险提示:经济复苏景气度不及预期,贷款利率下行压力加大存量按揭重定价和城投化债等因素影响下,NIM 或持续承压。光大证券综合其他