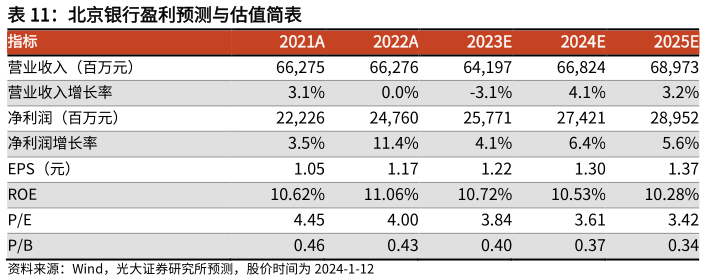
> 数据图表请问一下北京银行盈利预测与估值简表2024-1-2盈利预测、估值与评级。北京银行探寻出了科创、绿金、文化三大适应北京地区及国家战略的发展方向,同时在江苏、浙江等经济发达省份持续加大业务布局,未来三年扩表节奏或维持高位。在业务方面,近年来零售转型持续推进,2022年以来加快推进“五大转型”,零售业务营收贡献增强,后续零售转型效能有望持续释放。公司当前 A 股 PB(LF)为 0.4 倍,股息率高达 6.6%(位居 A 股上市银行第 3),分红率常年保持在 30%以上,作为典型的“低估值、高股息”品种,对于追求长期绝对回报的投资者有吸引力。维持公司 2023-2025 年 EPS预测为 1.221.301.37 元,当前股价对应 PB 估值分别为 0.400.370.34 倍,对应 PE 估值分别为 3.843.613.42 倍,维持“买入”评级。风险分析:NIM 收窄超预期存量大额风险仍未出清零售转型不及预期。光大证券综合其他