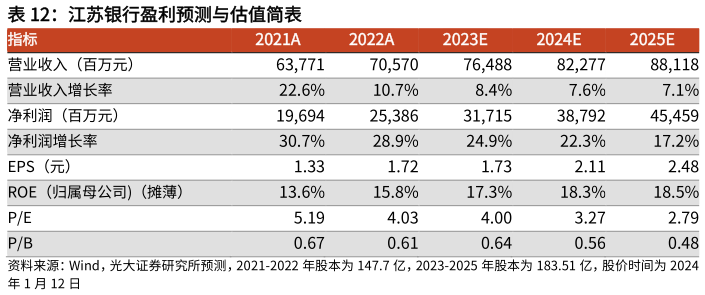
> 数据图表如何才能江苏银行盈利预测与估值简表 2024-1-2盈利预测、估值与评级。作为江苏头部城商行,公司深耕本土,与地区经济发展同频共振,持续受益于江苏经济增长红利。对公聚焦先进制造、小微、绿色等重点领域,同步深化“商行投行资管托管”策略,推进“AFF”特色体系建设零售端发力财富管理等高收益领域,AUM 规模位列上市城商行首位,公私联动拓客展业空间大,“轻资本经营数智化建设”步伐加快。资产质量方面,公司存量不良持续出清,增量风险可控,风险抵补能力不断夯实。后续伴随经济复苏进程加快、实体领域信贷需求回暖,预计公司资产端量、价、险均可实现稳健向好表现,资本市场回暖亦有助于提振财管等相关业务收入。公司当前股息率为6%,分红率近年来维持在 30%左右,维持公司 2023-25 年 EPS 预测为1.732.112.48 元,当前股价对应 PB 估值分别为 0.640.560.48 倍,对应 PE估值分别为 4.003.272.79 倍,维持“买入”评级。风险提示:融资需求恢复不及预期,城投化债背景下资产端定价持续承压。光大证券综合其他