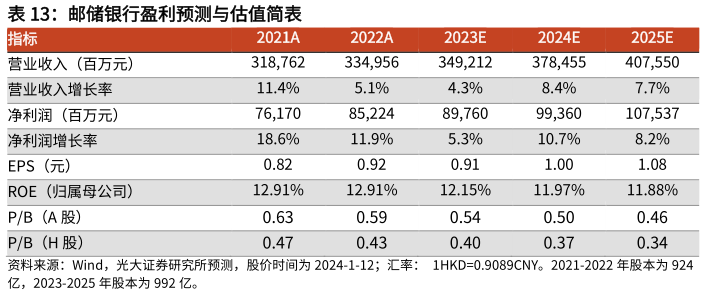
> 数据图表想问下各位网友邮储银行盈利预测与估值简表 2024-1-2盈利预测、估值与评级。邮储银行资产质量优质、存款来源稳定、资产端优化空间大、在县域金融领域独具优势。定增落地为资产端扩表及盈利能力提升奠定坚实基础。后续看,宏观经济逐步复苏以及居民资产负债表的修复,将对邮储银行的零售信贷投放与财富管理业务发展提供有力支撑。公司当前股息率接近 6%,分红率常年保持在 30%以上,作为“中字头”银行,受“中特估”政策逻辑、商 业 逻 辑 双 重 驱 动 , 邮 储 银 行 估 值 中 枢 可 能 存 在 系 统 性 提 升 空 间 。 维 持2023-2025 年 EPS 预测为 0.911.001.08 元,当前股价对应 A 股 PB 估值分别为 0.540.500.46 倍。维持 AH 股“买入”评级。风险提示:如果国内经济增速不及预期,可能影响公司信贷投放的力度和质量。光大证券综合其他