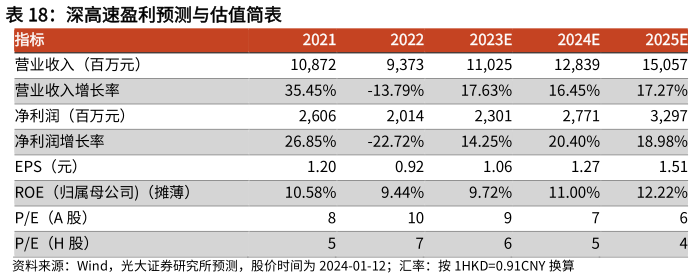
> 数据图表想关注一下深高速盈利预测与估值简表2024-1-2投资建议:公司收费公路储备项目丰富,经济下行虽然对公司盈利有一定负面冲击,但整体可控,未来公司盈利将重回增长轨道。我们维持公司 23-25 年归母净利润预测分别为 23 亿元、28 亿元、33 亿元,维持公司 A、H“增持”评级。风险提示:区域内新建路网对公司收费公路业务产生分流收费公路收费标准下降公司大环保等业务营收不及预期。光大证券综合其他