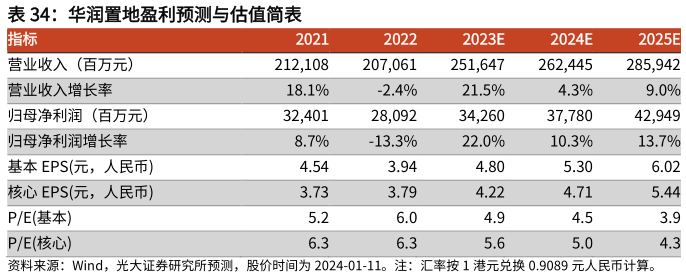
> 数据图表一起讨论下华润置地盈利预测与估值简表 2024-1-2公司作为央企地产,信用优势明显,核心土储充裕,销售表现强劲,经营性不动产业务稳健发展,维持公司 23-25 年预测核心 EPS 为 4.22 元、4.71 元、5.44元,现价对应 23-25 年 PE 核心估值分别为 5.65.04.3 倍,维持“买入”评级。风险提示:销售不及预期,拿地不及预期,收入结算不及预期,市场下行超预期等风险。光大证券综合其他