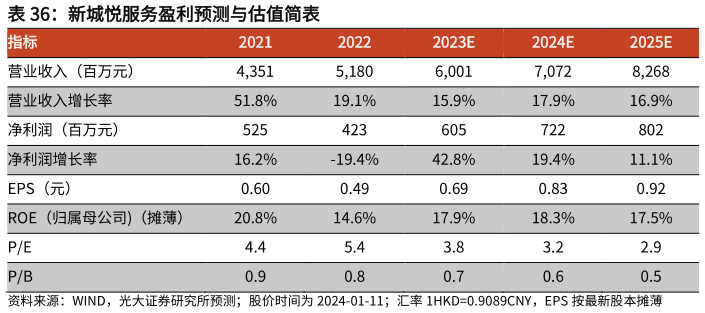
> 数据图表各位网友请教一下新城悦服务盈利预测与估值简表2024-1-2盈利预测、估值与评级:维持公司 2023-2025 年 EPS 预测为 0.690.830.92 元,对应 PE 为 433 倍,估值具备吸引力公司非周期性业务发展迅速,特色增值服务增长强劲,地产关联业务影响持续降低投资美元债减值影响不再拖累业绩,发展稳中向好,维持“买入”评级。风险提示:外拓不及预期,市场竞争加剧致利润率下滑,地产关联业务持续影响。光大证券综合其他