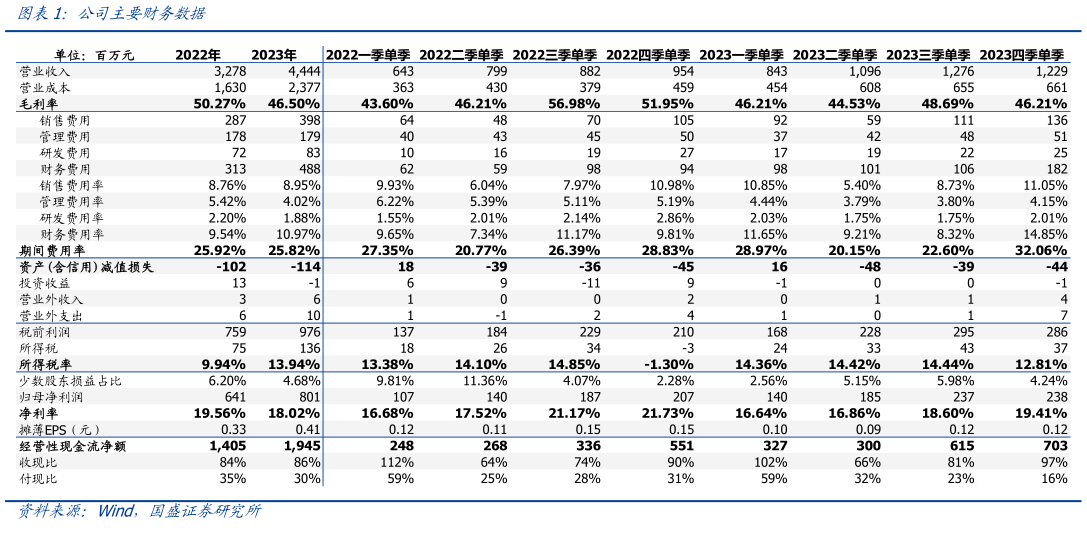
> 数据图表如何解释公司主要财务数据2024-4-2盈利稳步扩张,现金流持续优异 盈利稳步扩张,后续有望受益制造业景气回升。公司 2023 年实现营收 44.4亿元,同增 36%,保持较快扩张速度实现归母净利润 8.0 亿元,同增 25%,业绩增速低于营收,预计主要系租金价格下行导致毛利率有所承压。实现扣非后归母净利润 6.5 亿元,同增 18%,2023 年非经较多(1.47 亿,YoY0.63亿),主要系此前收购的子公司浙江恒铝、浙江粤顺、湖北仁泰、浙江吉通未完成业绩承诺,合计对公司进行业绩补偿 1.56 亿元。分业务看,高空作业平台建筑支护设备分别实现营收 31.113.1 亿元,同比变化69%-7%,高机租赁业务占营收比例达 70%,YoY14pct,2023 年末高机规模 12.1 万台,同增 55%,占国内高机总保有量 60 万台的 20%(YoY4pct),平均出租率 85.31%(YoY4.17pct),出租率稳步提升。分季度看,Q1-Q4 分别实现营收 8.411.012.812.3 亿元,同增 31%37%45%29%分别实现归母净利润 1.41.92.42.4 亿元,同增 31%32%27%16%,Q4 盈利有所回落,预计主要系租金有所下降。3 月我国制造业 PMI 指数环比提升1.7pp 至 50.8(重回荣枯线上),全球制造业 PMI 回升 0.3pp 至 50.6(连续 3 个月高于荣枯线),国内外制造业景气度呈现共振修复,公司下游客户制造业占比较多,需求改善有望驱动公司年内盈利持续稳步扩张。 毛利率下降,费用率稳定。2023 年公司毛利率 46.5%,YoY-3.8pct,受租金价格下行影响,公司毛利率有所承压,其中高空作业平台建筑支护设备毛利率分别为 45.6%49.8%,分别同比 变动-2.7-3.9pct。期间费用率25.8% , YoY-0.1pct , 其 中 销 售 管 理 研 发 财 务 费 用 率YoY0.2-1.4-0.31.4pct,管理费用率下降主要系公司系列数字化运营管理升级效益持续显现财务费用率上升主要系业务扩张中,租赁负债及长期应付款增加引起利息支出增加所致。资产(含信用)减值损失 1.14 亿元,同比多计提约 0.12 亿元。所得税率 13.9%,YoY4 个 pct,主要系上年税收减免优惠偏多。归母净利率 18.0%,YoY-1.5pct。 现金流持续优异,权益乘数推动 ROE 提升。经营活动现金净流入 19.5 亿元,规模较上年扩大 5.4 亿元,预计主要系:1)公司营收规模扩大2)高空作业平台应收款周期短,其业务占比提升后改善公司整体回款能力。2023 年公司总资产周转率为 0.26 次,同比持平权益乘数 3.33,YoY0.31,提升较多ROA 5.0%,YoY- 0.5pctROE 15.9%,YoY0.4pct。 渠道不断完善,轻资产模式推进持续顺利。渠道方面,2023 年新增 82 个网点,累计 274 个,并成立海外拓展部,线上业务渠道创收超 1.3 亿元,同比增长 284%。运营方面,轻资产战略持续推进,管理规模超 1.9 万台,同比增长 84%,其中合资公司城投华铁设备管理规模超 3400 台(资产总额 3.3亿元,剩余 12 亿元设备将在后期逐步落实),来源于徐工广联、苏银金租、海蓝集团等公司转租设备近 1.6 万台公司后续将客户重叠度较高的叉车作为重点拓展品类。数字化方面,持续完善擎天数字化管理系统,引入 AI 算法,逐步提升系统辅助和替代人工决策比例,提升业务流程效率和用户体验。 投资建议:我们预测 2024-2026 年公司归母净利润分别为 10.614.018.2亿元,同增 33%32%30%(2023-2026 年 CAGR 为 32%),EPS 分别为0.540.710.93 元,当前股价对应 PE 为 1197 倍,维持“买入”评级。 风险提示:主要设备出租率下行风险,租金下降风险,新业务开拓不及预期等。国盛证券能源矿产