> 数据图表

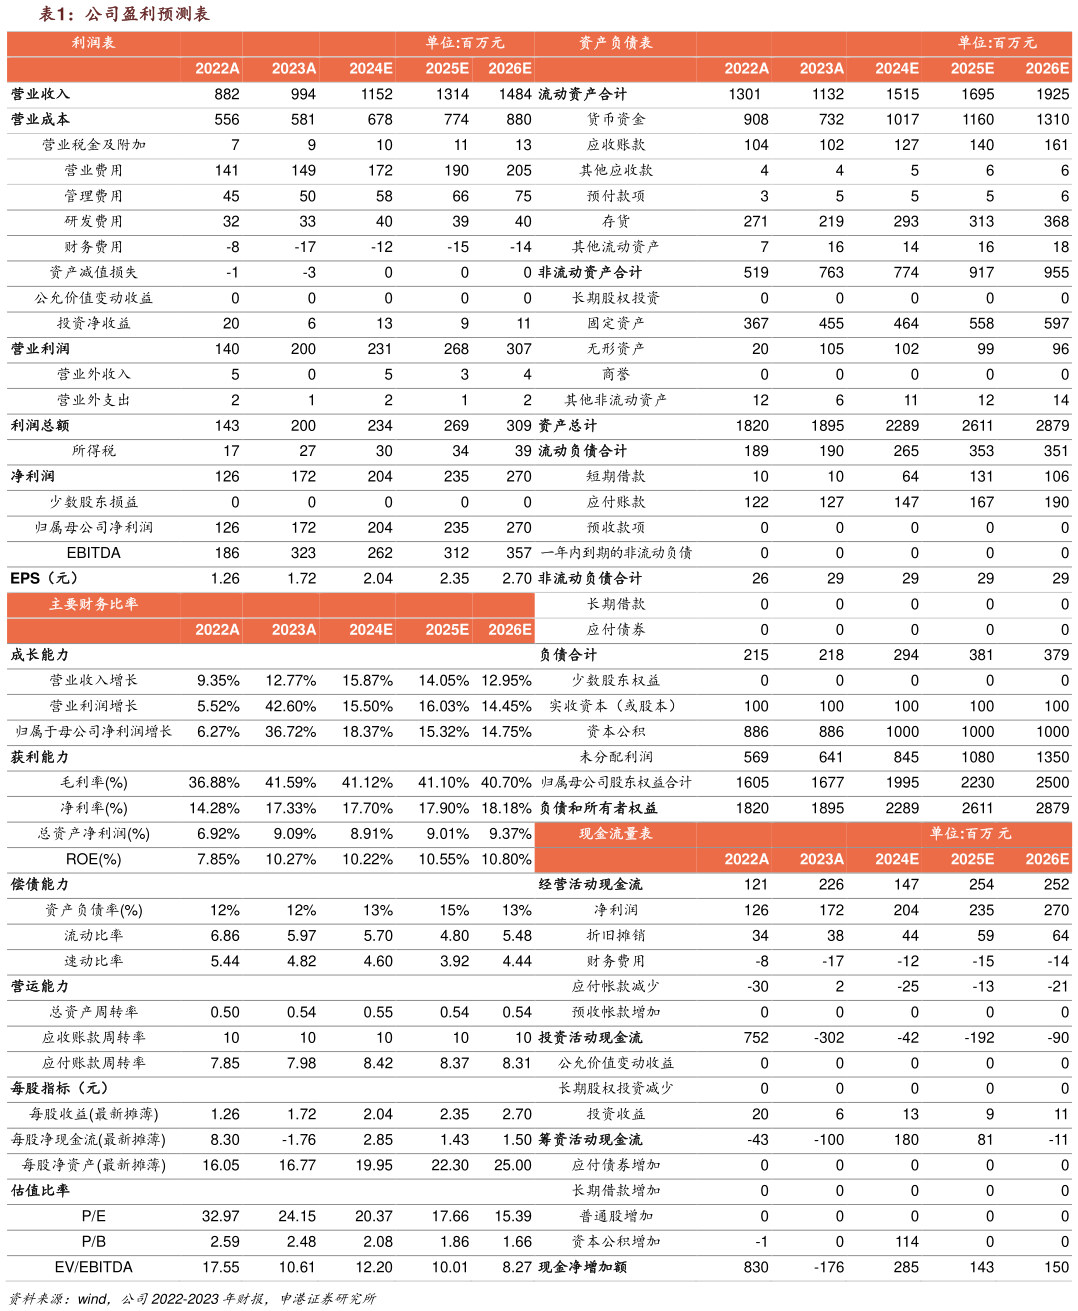
一起讨论下公司盈利预测表

2024-4-1
一起讨论下公司盈利预测表
事件: 公司发布 2023 年度年报,全年营业收入 9.94 亿元、同比12.77%,归母净利 润 1.72 亿 元 、 同 比 36.72% , 扣 非 归 母 净 利 润 1.64 亿 元 、 同 比74.69%。其中 Q4 营收 2.60 亿元、同比14.37%,归母净利润 0.32 亿元、同比36.62%,扣非归母净利润 0.33 亿元、同比64.37%。全年收入增速略低于、归母净利润增速符合我们此前预期。 投资摘要: 调味食品营收增速高于调味配料,大单品培育效果显著。23 年全年调味食品调味配料实现营收 5.584.34 亿元,同比增长 18.96%5.71%。其中 H2 调味食 品 调 味 配 料 同 比 增 长 25.17%4.95% , 调 味 食 品 H2 增 速 较 H1(12.94%)进一步加速、调味配料 H2 增速较 H1(6.71%)放缓。调味配料下半年增速加快预计与葱油酱等大单品放量、电商及 2B 渠道贡献增量及上半年同期基数有关,调味配料预计主要受食品工业及调味品需求放缓、行业市场竞争加大影响。前三个季度上海葱油酱及快手菜产品增长较快,预计全年增长较为领先,其中上海葱油酱成为公司第二个亿元大单品。 吨价提高、原料成本下降带动毛利率提升,期间费用节约,利润增速亮眼。23 年 调 味 食 品 调 味 配 料 吨 价 分 别 为 3.0612.10 万 元 吨 , 同 比2.67%4.36% 。 其 中 H2 调 味 食 品 调 味 配 料 吨 价 较 H1 提 高3.58%5.89%,下半年结构升级明显。23 年调味食品调味配料毛利率分别同比提高 4.604.79pct,高于吨价提升幅度,毛利率提升预计除吨价提升贡献外、原材料成本下降亦有贡献。公司主营业务毛利率同比提升 4.70pct 至41.43%,全年销售费用管理(含研发)费用财务费用率分别同比-1.06-0.37-0.83pct、期间费用进一步节约,预计与公司缩减广告费用及部分地区的组织收缩有关,最终全年扣非归母净利润率增加 5.84pct 至 16.47%。 B 端渠道逐步完善,基地市场贡献主要增量。全年公司直销渠道营收占比提高 6.38pct 至占主营业务收入的 57.01%,主要系电商直销及优质食品工业用户占比提升。全年电商渠道营收 1.89 亿元,同比增长 99.78%。23 年公司成立餐饮和特殊渠道发展部,并推出大包装产品,从河南开始,开拓以团餐、宴会酒店等为代表的 B 端餐饮市场客户。华中地区营收同比增长 30.06%、占比 37.83%,在主要销售区域中增速领先,预计主要为年内加大渠道下沉和品相补全等营销举措所致。经销商发展方面,公司立足重点区域,持续优化经销商结构,23 年末西北和华中区域经销商数量较同期增长较多,分别为34.43%和 18.03%,区域招商和渠道细化力度有所加大。 研创中心等投入使用构建新发展格局,产品和渠道延伸具备空间。23 年 11月上海研创中心启用、南阳仲景食品产业园一期项目研发楼和车间等主体建设基本完工,已初步形成西峡生产基地、营销研创郑州-上海的多点布局、协同发展新格局。公司香菇酱目标打造 10 亿元大单品、23 年上海葱油迈入亿元大关,公司大单品培育和省外渠道发展节奏良好,区域渠道下沉、电商和B 端贡献渠道增量,年内调味食品和调味配料产品互补带动公司稳健增长。24 年公司将继续夯实香菇酱、上海葱油、花椒调味配料三大核心品类,扩展餐饮产品系列,延伸空间较大、节奏稳健向好。 投资建议:预计公司 2024-2026 年的营业收入分别为 11.52、13.14、14.84亿元,归母净利润分别为 2.04 亿元、2.35 亿元和 2.70 亿元,每股收益分别为 2.04 元 、 2.35 元 和 2.70 元 , 对 应 PE 分 别 为 20.37X、 17.66X 和15.39X,维持“买入”评级。 风险提示:市场同质化竞争加剧风险、主要原材料价格变动风险、新产品开发的市场预期风险