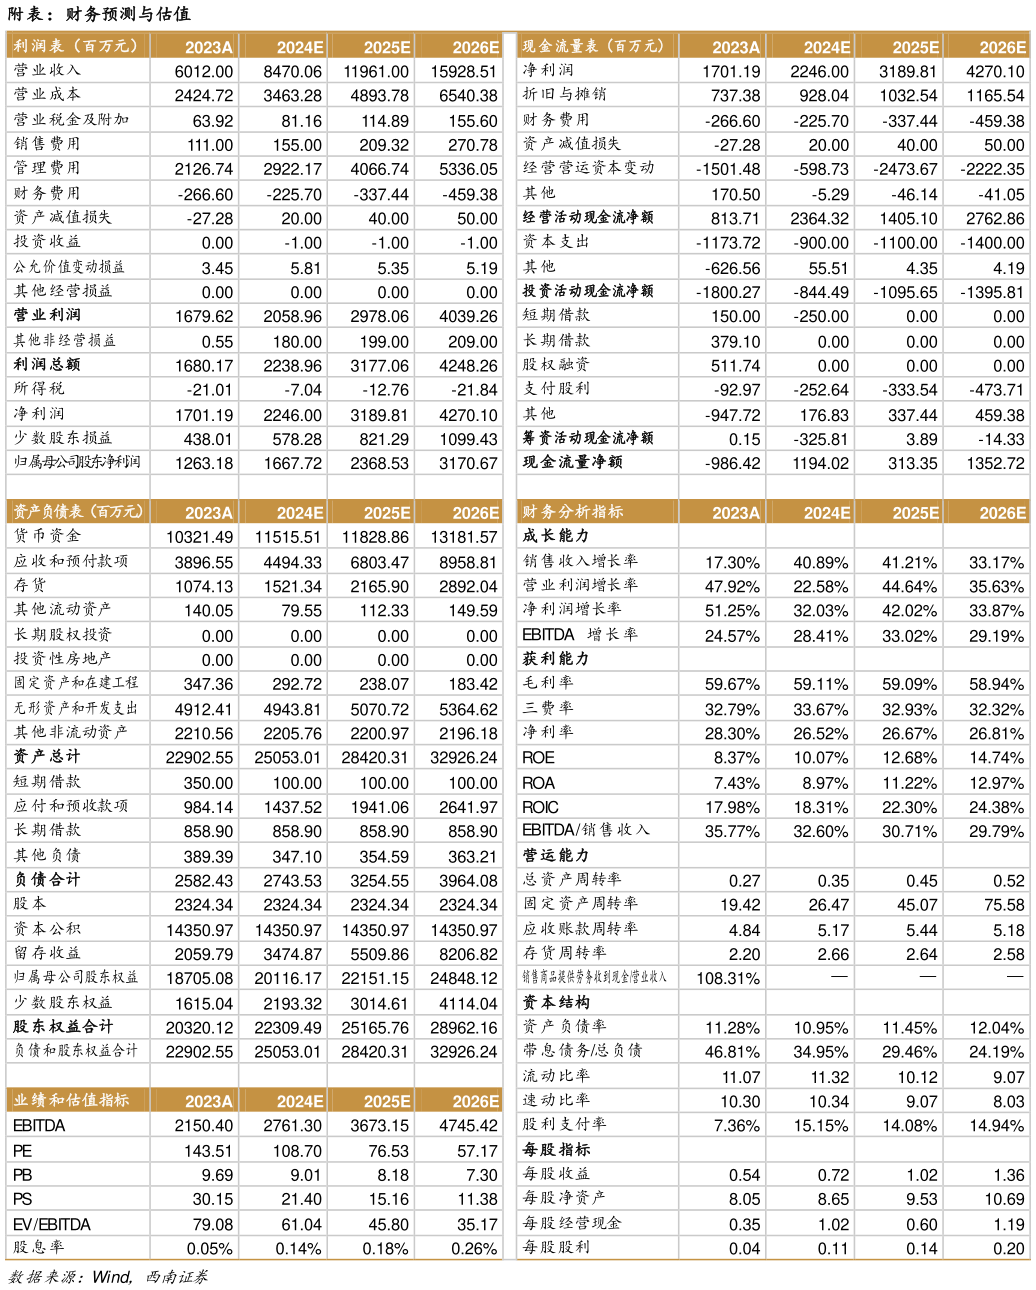
> 数据图表怎样理解附表:财务预测与估值2024-4-2 盈利预测与投资建议。预计公司 2024-2026 年 EPS 分别为 0.72 元、1.02 元、1.36 元。公司为国内稀缺的 CPUDCU 设计厂商,“性能生态安全”的竞争优势稳固,有望顺应当前自主可控AI 技术突破的产业趋势,继续扩大市场份额,实现业绩爆发,维持“买入”评级。 风险提示:研发进度不及预期风险供应链风险行业竞争加剧风险等。西南证券综合其他