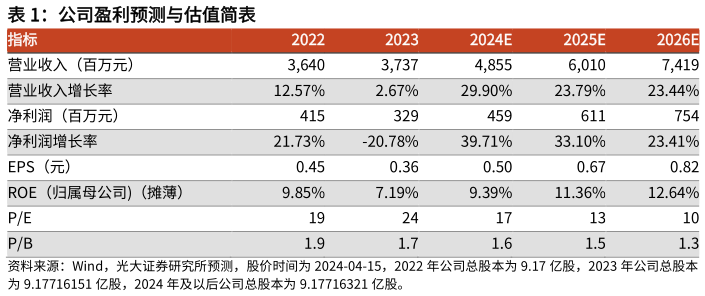
> 数据图表咨询下各位公司盈利预测与估值简表 2024-4-2中高端领域实现布局,新增产能持续放量,我们看好公司的发展前景,维持“增持”评级。风险提示:产能落地进展不及预期、原材料价格波动、下游需求不及预期风险。光大证券科技传媒