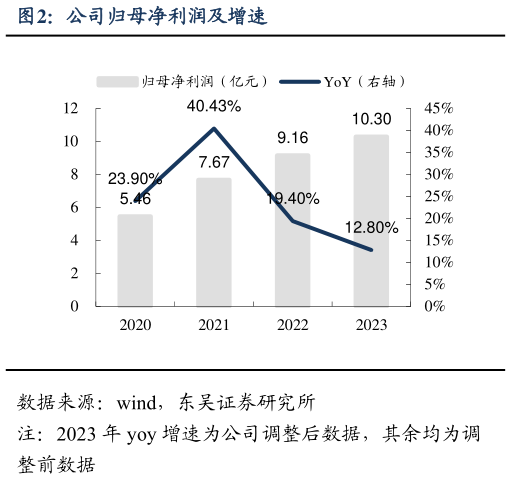
> 数据图表请问一下公司归母净利润及增速2024-4-2 产业链分业务看,2023 年:大环保板块利润总额同比4%,主要是清洁能源(光伏组件)增长,利润总额9.17%,未来随公司在手订单释放业绩有望继续高增OPE 户外动力设备利润总额-20.44%,主要受 OPE行业库存周期及下游需求周期影响,2024 有望恢复柴油发电机组收入同比89%,利润总额同比55%,景气度较高,2024 年随公司订单释放有望继续高增船舶航运收入同比22%,利润总额同比2.4%,2023年造船高增但航运下滑,2024 年随造船订单完工,造船有望贡献更多的利润增量服装家纺利润总额分别同增 28% 19%,主要受海外补库存需求回暖。品牌校服利润总额同比增长 5.6%。 盈利预测与投资评级:苏美达是低估值高分红具备一定成长性的央企,202022 年分红率均超 40%。公司是商贸领域员工持股激励的央企改革标杆,公司市场化考核机制能激发员工活力,有助于促进公司长期持续发展。考虑宏观环境变化及大宗品运营板块的景气度情况,我们将公司 202425 年归母净利润预期从 11.713.0 亿元,下调至 11.1 11.7 亿元,新增 2025 年归母净利润预测为 12.3 亿元,同比增速为 7.5% 5.7% 5%,对应 4 月 15 日估值为 11 10 10 倍 PE,维持“增持”评级。东吴证券综合其他