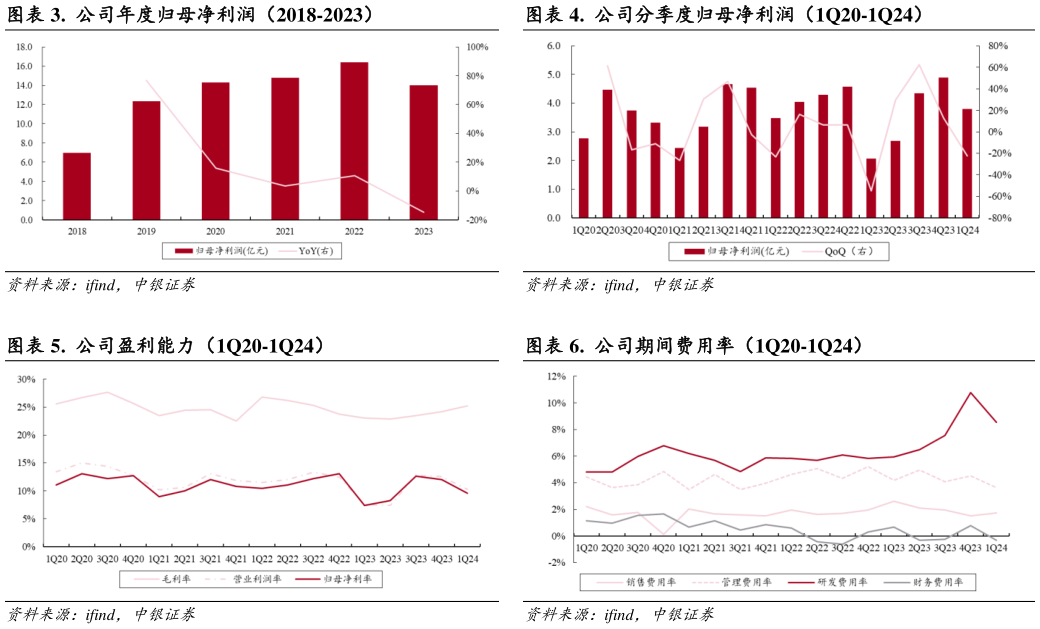
> 数据图表如何看待. 公司分季度归母净利润(1Q20-1Q24) . 公司期间费用率(1Q20-1Q24)2024-4-2估值 考虑 24 年 PCB 及 BT 载板行业景气度有望持续复苏,公司不断推“3 in one”战略,逐步开拓新市场,我们预计公司 202420252026 年分别实现收入161.08191.62219.00 亿元,实现归母净利润分别为 17.3120.1624.28 亿元,EPS 分别为 3.383.934.73 元,对应 2024-2026 年 PE 分别为 29.024.920.7 倍。维持买入评级。评级面临的主要风险 封装基板产能爬坡不及预期、上游原材料涨价风险、新产品导入不及预期。 TableFinchinaSimple 投资摘要中银国际公共服务