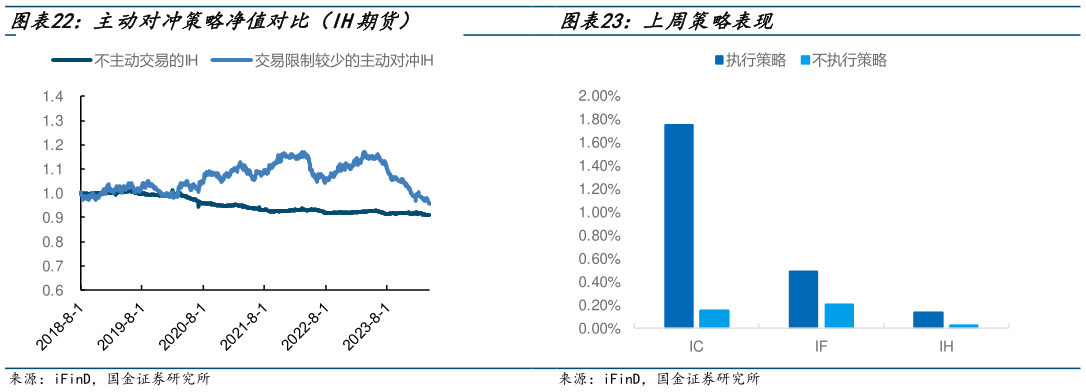
> 数据图表如何了解上周策略表现2024-4-2上周,IC、IF 和 IH 模拟被动对冲组合的收益率分别为 0.15%、0.20%和 0.02%IC、IF和 IH 主动对冲策略表现优于被动对冲组合,收益率为 1.75%、0.49%和 0.14%。从历史表现来看,采用主动交易的对冲策略表现优于被动对冲策略。上周的策略信号开多、开空、均有,各期货合约策略信号方向较为一致,绝大多数平仓为信号平仓。近期策略表现不佳,回撤时间达 2019 年以来最长,从策略构建的拟合原理看,当期指日内出现大幅“随机”波动,波动的数学变化反应的投资者预期变化可能会出现偏差而使策略出现回撤,随着市场对各类风险的消化,当行情中跳空与大区间上下激烈博弈的交易表现减少,策略有望继续取得更好表现。国金证券综合其他