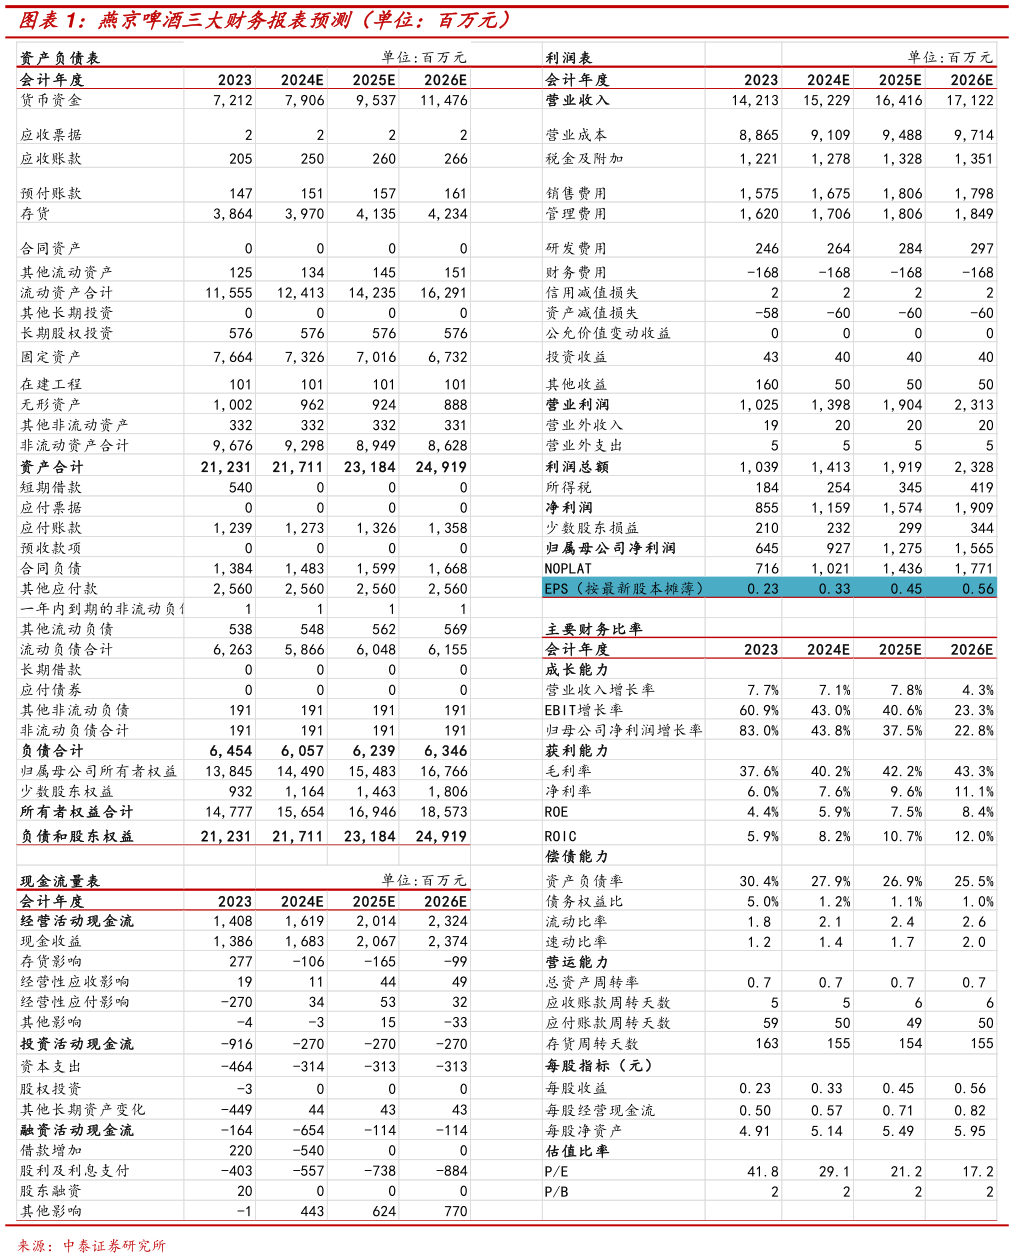
> 数据图表咨询大家燕京啤酒三大财务报表预测(单位:百万元)2024-4-2 Q4 需求疲软,管理费用率大幅上升。2023Q4 公司销量为 51.15 万千升,同比下降 2.37%收入下降 4.41%,吨酒营收下降 2.09%。四季度吨酒成本上升 8.94%,导致毛利率下降 10.79 个 pct。2023H2 公司中高档收入为 41.01 亿元,同比增长13.90%,毛利率下降 3.37 个 pct普通档收入为 19.37 亿元,同比增长-9.30%,毛利率提升 3.49 个 pct。2023Q4 公司销售、管理费用率同比分别-7.86、7.43 个pct,归母净利率下降 0.29 个 pct。漓泉子公司 2023H2 收入下滑 2.65%至 20.31亿元,净利润增长 23.91%至 3.82 亿元,漓泉净利率提升 4.03 个 pct。 盈利预测:燕京啤酒是区域啤酒龙头,新董事长上任后,公司加速改革,追赶行业龙头,吨酒收入和盈利能力具备显著提升空间。燕京 U8 大单品实现强劲增长,推动均价提升从而驱动利润弹性释放,且中高端产品矩阵日益丰富,有望持续承接向上升级。公司内部通过产能优化等措施实现降本增效,扭转子公司亏损。2023 年公司重点推进卓越管理体系建设,短期带来成本上升,但利好中长期管理效率提升。根据公司年报,我们微调盈利预测,预计公司 2024-2026 年收入分别为 152.29、164.16、171.22 亿元(2024-2025 年原值为 157.42、168.82),归母净利润分别为 9.27、12.75、15.65 亿元(2024-2025 年原值为 9.67、12.30),EPS 分别为 0.中泰证券综合其他