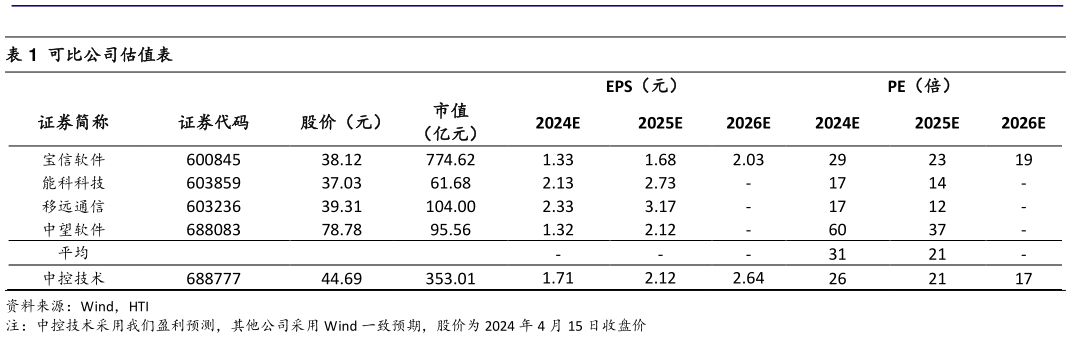
> 数据图表我想了解一下可比公司估值表2024-4-2 盈利预测和投资建议。我们认为公司 23 年业务实现稳健增长,在传统业务领域不断巩固优势地位,新兴业务拓展顺利,大模型、机器人等赛道发展前景广阔,有望给公司带来新的增长动力。我们预计公司 2024-2026 年营业收入分别为108.02136.70175.60 亿元(原 2024-25 预测为 115.74144.67 亿元),归母净利润分别为 13.5216.7420.84 亿元(原 2024-25 为 14.3418.80 亿元),对应 EPS 分别为1.712.122.64 元。结合目前行业阶段和公司增速及壁垒,给予公司 2024 年 PE35倍不变,目标价 59.85 元(-6%),维持“优于大市”评级。 风险提示。公司业务推进不及预期,行业政策风险。海通国际科技传媒