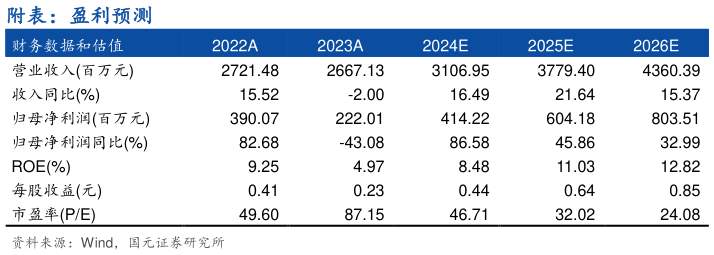
> 数据图表如何了解附表:盈利预测 2024-4-1事件: TableSummary 4 月 9 日,鼎龙股份发布 2023 年度报告。报告期内,公司实现营业收入26.67 亿元,同比下降 2%(若剔除珠海天硌出表影响,公司营业收入与上年同期基本持平)归属于上市公司股东的净利润 2.22 亿元,同比下降43.08%。其中,Q4 公司实现营业收入 7.95 亿元,同比增长 3.72%,环比增长 11.42%归母净利润 0.46 亿元。 点评 半导体业务逐季放量,看好 2024 年盈利改善 CMP 耗材:CMP 抛光垫实现销售收入 4.18 亿元,同比下降 8.65%分季度收入分别为 0.640.851.191.49 亿元,其中 Q4 创单季度历史新高,环比增长 25.68%,同比增长 49.21%。CMP 抛光液和清洗液共实现销售收入0.77 亿元,同比增长 330.84%。分季度收入分别为 0.120.150.220.29 亿元,2023 年季度间复合增长率达 35%,抛光液、清洗液放量节奏趋势明显。 半导体显示材料:显示材料实现销售收入 1.74 亿元,同比增长 267.82%分季度收入分别为 0.130.370.530.67 亿元,2023 年季度间复合增长率达72%,公司已成为国内部分主流面板客户 YPI、PSPI 产品的第一供应商。 高端光刻胶:潜江一期小规模光刻胶量产线的建设基本完成,潜江二期 300吨光刻胶量产线的建设也于 2023 年下半年启动。已布局 16 支国内还未突破的主流晶圆光刻胶(8 支高端 KrF 光刻胶8 支浸没式 ArF 光刻胶),均为客户主动委托开发的型号。已完成 7 支产品的客户送样,其中包括一支极限分辨率 KrF 光刻胶和一支极限分辨率 ArF 光刻胶,获得客户一致认可。 先进封装:PI 方面,布局 7 款产品(包括非光敏 PI、正性 PSPI 和负性PSPI),已送样 5 款临时键合胶方面,在国内某主流集成电路制造客户端的验证及量产导入工作基本完成,此外有三家以上晶圆厂和封装厂已完成技术对接,根据部分客户的需求正在进行内部验证中。 提高鼎汇持股比例,实施回购股份并注销 鼎龙股份 4 月 9 日公告拟以支付现金方式收购五家员工持股平台合计持有的鼎汇 19.00%股权。本次交易完成后,公司持有鼎汇微电子的股权比例由72.35%提升至 91.35%,鼎汇微电子仍为公司并表范围内的控股子公司。五家员工持股平台承诺,鼎汇 2024-2026 年实际实现的净利润分别不低于2.09、2.38、2.63 亿元,三年累计净利润不低于 7.10 亿元。公司持续以实际行动回报股东,3 月 14 日,鼎龙股份将第四次回购股份用途转为注销并相应减少注册资本,第四次回购股份累计 744.88 万股,占公司总股本的0.79%,支付金额合计 1.5 亿元(不计交易费用)。 投资建议与盈利预测 随着下游半导体市场持续修复,客户产能利用率持续爬升,公司各业务板块持续放量,盈利能力持续改善。我们预计 2024-2026 年,公司归母净利润分别为:4.14、6.04 和 8.04 亿元,对应 PE 估值分别为 47、32、24 倍,上调至“买入”评级。 风险提示 下游需求不及预期、新业务验证及放量节奏不及预期国元证券综合其他