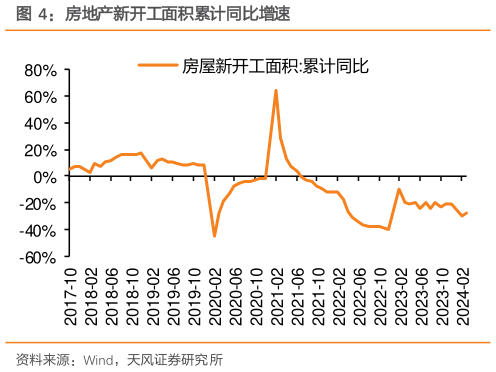
> 数据图表咨询下各位房地产新开工面积累计同比增速2024-4-2基建投资稳健增长,设备更新需求有望加速释放 24 年 1-3 月 地 产 开 发 投 资 狭 义 基 建 广 义 基 建 制 造 业 同 比 分 别-9.5%6.5%8.8%9.9%,3 月单月地产开发投资狭义基建广义基建制造业同比分别-16.8%6.6%8.6%10.3%(增速环比-3.40.3-0.30.9pct),一季度基建投资保持较好增长。结合两会提出增发特别国债来看,我们认为24 年中央加杠杆的趋势有望延续,资金层面或对基建投资形成有力支撑。从需求侧角度,24-25 年铁路投资有望保持高景气,同时近期工业、建筑等领域设备更新方案陆续出台,我们预计交通、建筑、市政、建材、钢铁等领域的设备更新需求也有望加速释放。 地产数据筑底,铁路、市政投资持续提速 地产按传导顺序看,1-3 月地产销售面积同比-19.4%,3 月单月同比-23.7%(增速环比1.2pct)1-3 月新开工面积同比-27.8%,3 月单月同比-25.6%(增速环比4.9pct)1-3 月施工面积同比-11.1%,3 月单月同比-19.1%(增速环比-8pct)1-3 月竣工面积同比-20.7%,3 月单月同比-22.1%(增速环比-1pct)地产仍持续筑底,但销售及新开工数据跌幅环比有所收窄,后续应关注地产销售数据边际变化。基建细分板块中,1-3 月交通仓储邮政投资同比7.9%,3 月单月同比5.7%(增速环比-5.2pct)其中铁路运输投资同比17.6% ,3 月单月同比9.9% (增速环比-17.1pct)道路运输投资同比3.6%,3 月单月同比 0%(增速环比-8.3pct)1-3 月水电燃热投资同比29.1%,3 月单月同比31.5%(增速环比6.2pct)1-3 月水利环境公共设施投资同比0.3%,3 月单月同比0.2%(增速环比-0.2pct)其中水利投资同比13.9%,3 月单月同比14%(增速环比0.3pct)公共设施管理投资同比-2.4%,3 月单月同比-2.8%(增速环比-0.9pct)。 关注水泥板块中长期供需格局变化 24 年 1-3 月水泥产量 3.37 亿吨,同比-11.8%,较 1-2 月降幅扩大 11.2pct,其中 3 月单月水泥产量 1.54 亿吨,同比下滑 22%。3 月水泥出货率均值 35%,同比下滑 26pct,环比 1-2 月提升 7pct。3 月水泥需求恢复不佳,但环比仍处于上升通道。3 月末水泥企业库存 65%,同比1pct,环比基本持平。上周多地公布二季度新一轮错峰停窑计划,大多在 15-30 天不等。价格方面,3 月全国水泥价格环比小幅下跌 1 元吨至 364 元吨,上周华东地区水泥价格迎来今年第一轮提涨,整体涨幅在 20-30 元吨,后续持续性需关注小企业错峰意愿、需求支撑性以及外来市场冲击情况。我们认为此次涨价代表水泥供给侧已出现积极信号,短期看,通过加强行业自律手段有望带动水泥价格企稳回升,中长期看,污染物和碳排放要求趋严下有望逐步达到行业去产能目的。当前水泥板块 PB 估值仅 0.73 倍,现金流及分红相对较高,赔率优势或相对较好,同时建议关注海外市场逐渐放量的优质标的,如西部水泥等。 关注光伏、药用玻璃景气度回升 24 年 1-3 月平板玻璃产量 24805 万重量箱,同比增长 7.8%,3 月单月平板玻璃产量 8652 万重量箱,同比增长 9.6%。3 月终端市场需求改善不足,中下游观望情绪较浓,多维持按需采购,市场整体交投氛围偏弱。3 月生产商库存持续上涨,但中下游库存有所消化,近期中下游提货积极性回升,带动生产商去库,截至 4 月 11 日生产商库存达 5620 万重箱,周环比降低 569万重箱,月环比降低 37 万重箱。截至 4 月 11 日 5mm 浮法白玻价格 94 元重箱,周环比提升 2 元重箱,月环比均下滑 7 元重箱,受中下游补库需求释放及沙河部分区域市场好转,价格逐渐止跌反弹,管道气燃料煤燃料石油焦燃料玻璃企业利润分别为 330309164 元吨。当前玻璃龙头市值已处于历史较低水平,浮法玻璃短期盈利仍有韧性,光伏玻璃和药用玻璃受益于产业链景气度回暖,利润弹性较大。 风险提示:地产政策边际改善低于预期基建投资增速不及预期水泥、玻璃等需求低于预期水泥、玻璃等价格上涨高于预期。天风证券综合其他