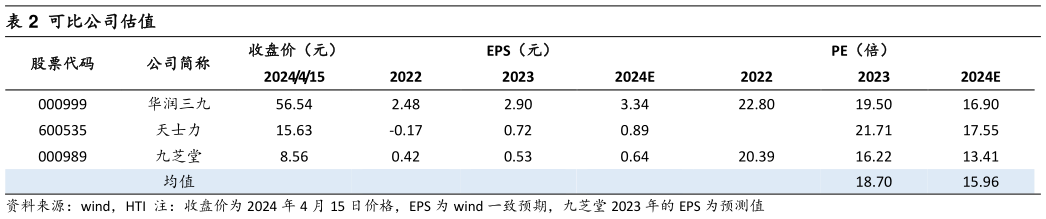
> 数据图表如何了解可比公司估值2024-4-2 公司通过自研、外部引进等方式丰富产品管线,提升长期竞争力。公司药物研究院立足中药、仿制药、改良新药均衡布局,加快推进创新药,2023 年获得丙戊酸钠注射用浓溶液、阿奇霉素干混悬剂、普瑞巴林口服溶液、盐酸托莫西汀口服溶液、盐酸艾司洛尔注射液、布洛芬混悬液和小儿豉翘清热糖浆的药品注册证书,盐酸利多卡因注射液一致性评价批件。在 BD 方面,2023年公司达成了 4 项产品引进或合作协议,包括 1 个用于治疗或预防流感的聚合酶酸性蛋白(PA)抑制剂 ZX7101A,1 个中医定向透药治疗仪,2 个分别用于妇科和眼科的医疗器械类产品。 盈利预测:我们预计公司 2024-2026 年归母净利润分别为 30.16 亿元、34.07亿元、37.96 亿元(24-25 年原预测为 27.85 亿元、31.16 亿元),对应 EPS 分别为 3.27 元、3.70 元、4.12 元(24-25 年原预测为 3.02 元、3.38 元)。公司蒲地蓝消炎口服液受医保影响逐渐消除,二线品种增速迅猛,未来将以丰富的产品管线为基础,持续保持销售和渠道优势,同时带动潜力品种在医疗机构端和 OTC 药店端的业绩增长。参考可比公司,我们给予公司 2024 年 16X PE,对应目标价 52.36 元(原目标价 42.71 元,2023 年 16X PE,23%),维持“优于大市”评级。风险提示:医保谈判、集中带量采购等政策的风险,研发不及预期的风险,市场推广不及预期的风险。海通国际综合其他