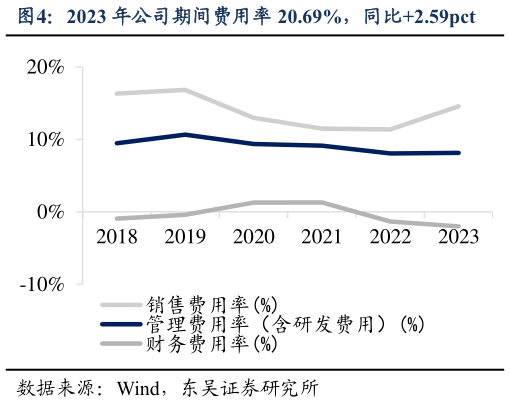
> 数据图表想问下各位网友2023 年公司期间费用率 20.69%,同比2.59pct2024-4-1TableTag 关键词:业绩符合预期 出口导向 TableSummary 投资要点 产品降价导致收入同比小幅下滑,看好 2024 年收入端恢复性增长 2023 年公司实现营业收入 26.53 亿元,同比-0.39%,其中 Q4 实现营业收入 5.96 亿元,同比9.49%。分产品来看:1)商用餐饮制冷设备:2023 年实现收入 19.63 亿元,同比-1.11%,其中销量 31.07 万台,同比12.60%,收入小幅下滑主要系产品降价2)西厨设备:2023 年实现收入 4.51 亿元,同比4.64%,其中销量 12.15 万台,同比4.36%,单价基本保持稳定。分地区来看:1)内销:2023 年实现收入 2.29 亿元,同比91.07%2)外销:2023 年实现收入 23.92 亿元,同比-4.80%,内销大幅增长主要系 2023 年公司获得国内某餐饮客户大订单,外销小幅下滑主要系 2023 年海运费大幅下降,产品随之降价。分销售模式来看:1)OBM:2023 年实现收入 20.05 亿元,同比-0.80%2)ODM:2023 年实现收入 6.02 亿元,同比0.39%。展望 2024 年全年,随着欧美需求恢复,产品价格不利因素消散,叠加万能蒸烤箱、冰淇淋机等新品放量,公司收入端有望迎来恢复性增长。 受益海运费降价和汇率影响,盈利能力提升明显 2023 年公司实现归母净利润 5.11 亿元,同比13.54%,其中 Q4 为 1.04 亿元,同比32.86%。2023 年公司销售净利率为 19.26%,同比2.40pct,盈利水平显著提升。1)毛利端:2023 年销售毛利率为 43.50%,同比5.72pct,是净利率提升的主要原因,其中外销和内销毛利率分别为 45.28%和 30.26%,分别同比6.88pct 和-2.16pct,外销毛利率大幅提升主要系海运成本下降较多。2)费用端:2023 年期间费用率为 20.69%,同比2.59pct,其中销售、管理、研发和财务费用率分别同比3.18pct、0.12pct、-0.04pct和-0.68pct,销售费用率提升主要系展会费用同比大幅增加,加大国内外市场开拓力度。 趋于完善的海外渠道新品布局,将推动公司持续稳步成长 相比日本星崎、Middleby 等企业,公司营收规模较小,仍有较大提升空间。海外渠道趋于完善:公司国内外渠道搭建基本完成,尤其海外渠道趋于完善,在国内更是主动去向工程端客户渗透布局新品:推出万能蒸烤箱、智能薯条机器人等智能化新产品,将有效补充公司的产品矩阵,有望成为公司新的业绩增长点。其中公司薯条机器人进行了升级迭代,新增自动装盒功能,获得了美国餐饮协会大展颁发的 2024 年厨房科技创新奖,更加契合客户需求产能:泰国生产基地的投产将进一步满足公司海外经营发展的需要,有利于公司国际市场的开拓,优化公司的产能及运输整合能力,并减少单一出口国带来的政策风险。 盈利预测与投资评级:考虑到海外消费需求恢复进程,我们下调公司 2024-2025 年归母净利润预测至 6.658.08 亿元(原值 7.03 和 8.53 亿元),新增 2026 年归母净利润预测 9.56 亿元,对应 PE 为 171512 倍,维持“增持”评级。东吴证券综合其他