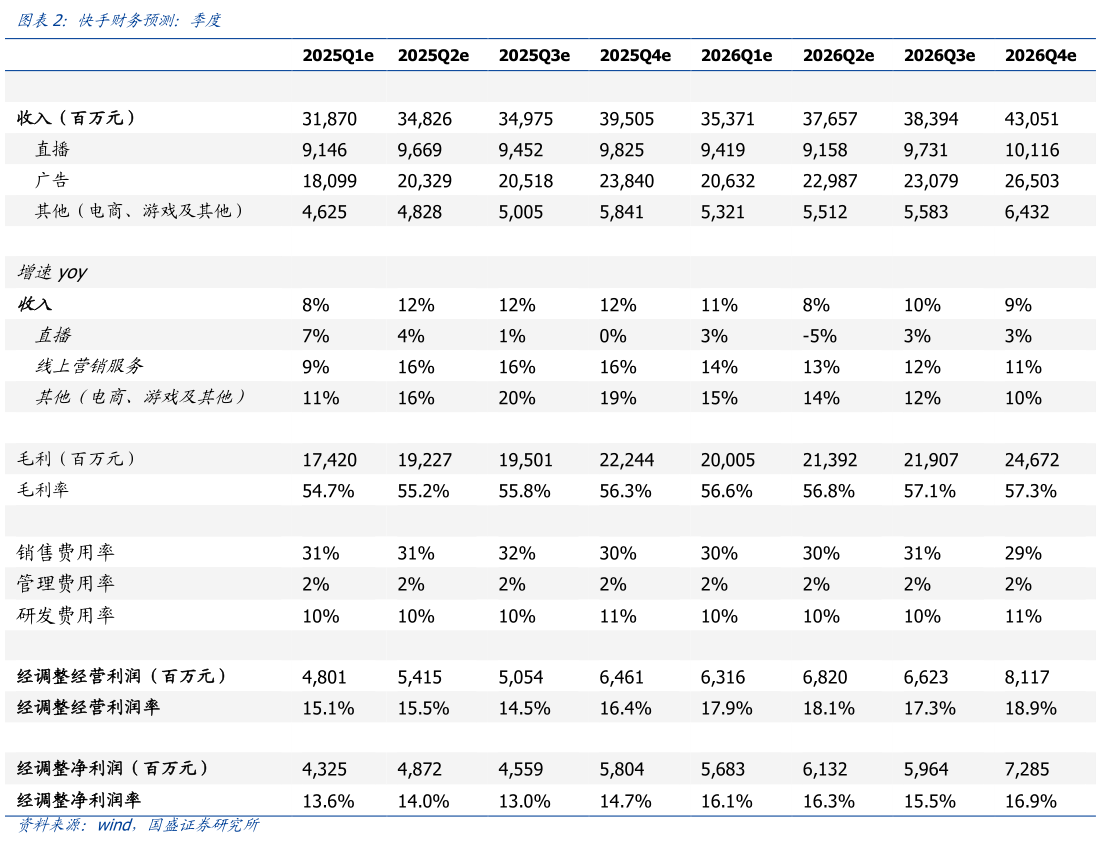
> 数据图表如何了解快手财务预测:季度2025-4-4投资建议:我们看好快手在业务稳健增长的同时,积极推进可灵 AI 的产品迭代和商业化探索。我们预计快手 2025-2027 年收入 141215451664亿元,同增 11%9%8%,调整后归母净利 196251306 亿元,同增10%28%22%。我们给予快手合理目标价为 72 港元,对应 15x 2025e PE,重申“买入”评级。风险提示:电商 GMV 不及预期,广告投放需求减少,宏观环境变化超预期,AI 进展慢于预期,等。国盛证券综合其他