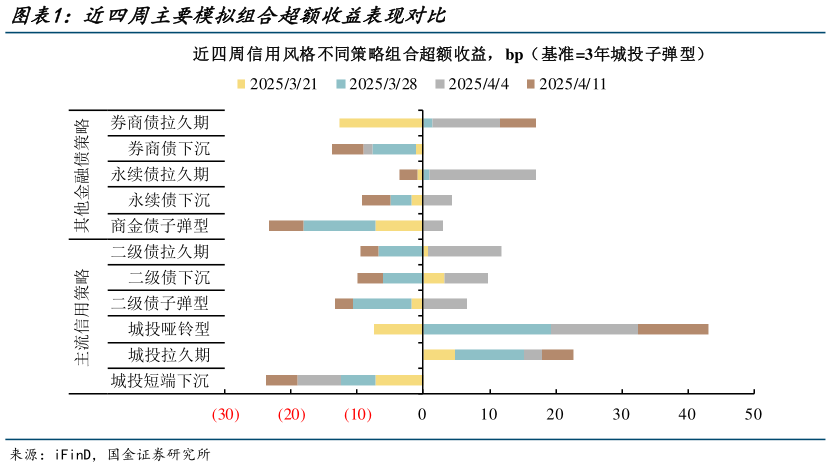
> 数据图表咨询大家近四周主要模拟组合超额收益表现对比
2025-4-5截至 4 月 11 日,信用久期策略阶段优于下沉策略。相较基准,上周城投久期、哑铃型策略拥有正项超额,但读数基本在 10bp 以内,而金融债重仓组合超额收益多降至-2bp 以下,尤其是下沉策略整体偏弱。近一个月占优的策略,如城投哑铃型、城投久期及永续债久期组合,多数自 3 月底就已经开始积累正项超额收益,而二永债久期策略主要依托于 4 月初的大幅修复。本周关税不确定性仍在,但前期情绪逐渐消化,加之超长期特别国债发行安排公布,制约长端利率表现,信用久期策略稍显谨慎,短端确定性更强。