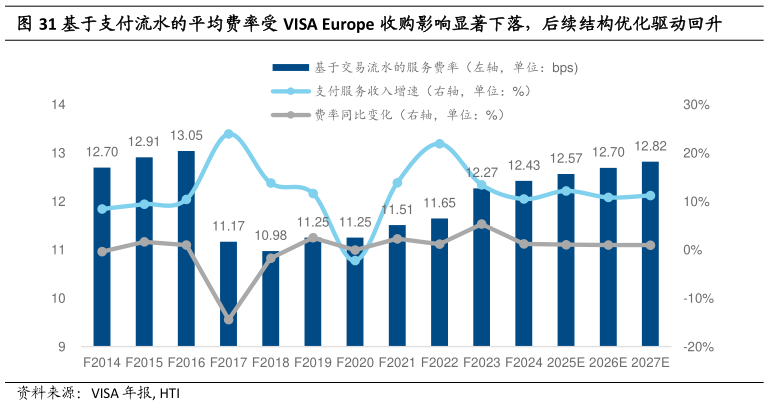
> 数据图表请问一下基于支付流水的平均费率受 VISA Europe 收购影响显著下落,后续结构优化驱动回升2025-4-4支付服务收入定价整体稳定,曾受 VISA Europe 并表影响压低单位费率 VISA 基于支付流水的平均服务费率(Take rate)曾因 2016 年 VISA Europe 并表影响显著下行,后续结构优化驱动回升,自 FY18 以来稳定在 11-12.4bps 区间。自 2016 年 VISA 完成对 VISA Europe 的收购并表以来,公司基于支付流水金额的平均服务费率(Take Rate,即单位支付服务定价,用以衡量 1 美元的交易流水能够产生多少美元的支付服务收入)明显下降,从 FY16 的 13bps 下降 14.4 个百分点至 FY17 的 11.2bps。主要原因在于欧洲市场长期以来采用更低的交易费率框架,尤其受到欧盟对信用卡和借记卡跨行手续费(Interchange Fee)设定上限的监管限制(如信用卡上限 0.3%,借记卡 0.2%),使得并表后整体收入交易金额的比例明显稀释。其后,VISA 通过多维结构优化逐步修复费率水平,包括 1)优化交易结构:逐步提升信用卡与跨境交易在公司支付交易中的占比。相较于借记卡及本地交易,信用卡与跨境交易具有更高的单位服务定价,交易结构升级显著拉动平均费率2)区域结构变化:拉美、中东等新兴市场交易量增速高于成熟市场,但由于商户议价能力较弱、市场尚未充分竞争,单位支付金额对应的费率更高,VISA 通过在这些地区加大力度发展从而提升平均服务费率3)产品组合升级:VISA 持续推动 B2B、商业支付(VISA Commercial Solutions) 等高附加值产品,这类交易的服务费率普遍高于传统 C2B 支付4)定价能力提升:VISA 在部分市场通过合同续签或费率调整提升服务收入费率,尤其在交易量增长的同时保持较强议价权,从而有效提升 take rate。截至 FY2024,VISA 的全球服务费率已回升至 12.4bp。我们预期 2025-2027 财年的基于支付金额的费率将保持平稳上升,分别为 12.6bps12.7 bps 12.8 bps。海通国际综合其他