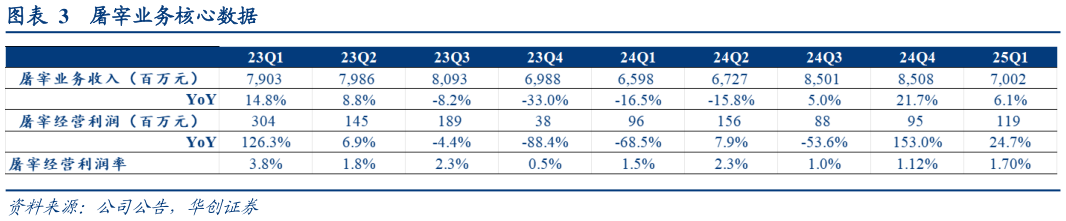
> 数据图表咨询大家屠宰业务核心数据2025-4-3 投资建议:肉制品去库拖累,高股息仍突出,维持“强推”评级。虽然 Q1 去库导致肉制品业务承压,但轻装上阵叠加专业化运作显效,预计销售有望逐步企稳,且经营基础亦进一步夯实,同时屠宰趋于稳健、养殖扭亏贡献增量,高股息更显扎实。我们维持 25-27 年 EPS 预测 1.511.581.65 元,对应 25-27E PE分别 181716X,当前股息率达 5.4%提供安全垫,维持目标价 28 元,对应 25年 PE 约 18X,维持“强推”评级。 风险提示:需求不及预期,新品推广不及预期,猪价波动及贸易策略失误等。 ReportFinancialIndex 主要财务指标华创证券综合其他