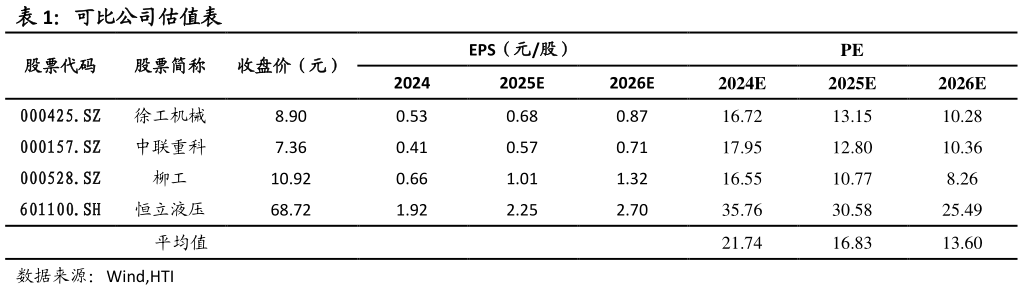
> 数据图表如何才能可比公司估值表2025-4-51. 公司盈利预测及估值 我们选取工程机械行业内徐工机械、中联重科、柳工、恒立液压作为可比公司,2025 年可比公司 PE 估值均值为 16.83 倍。我们认为国内工程机械处于周期性改善的起点,海外市场有望迎来边际改善。公司产品力突出,全球布局完善,未来有望经历行业需求韧性验证以及全球竞争力验证带来的估值提升。我们给予公司高于行业 PE 均值的 2025 年 23 倍 PE,对应每股合理估值为 22.68 元。海通国际能源矿产