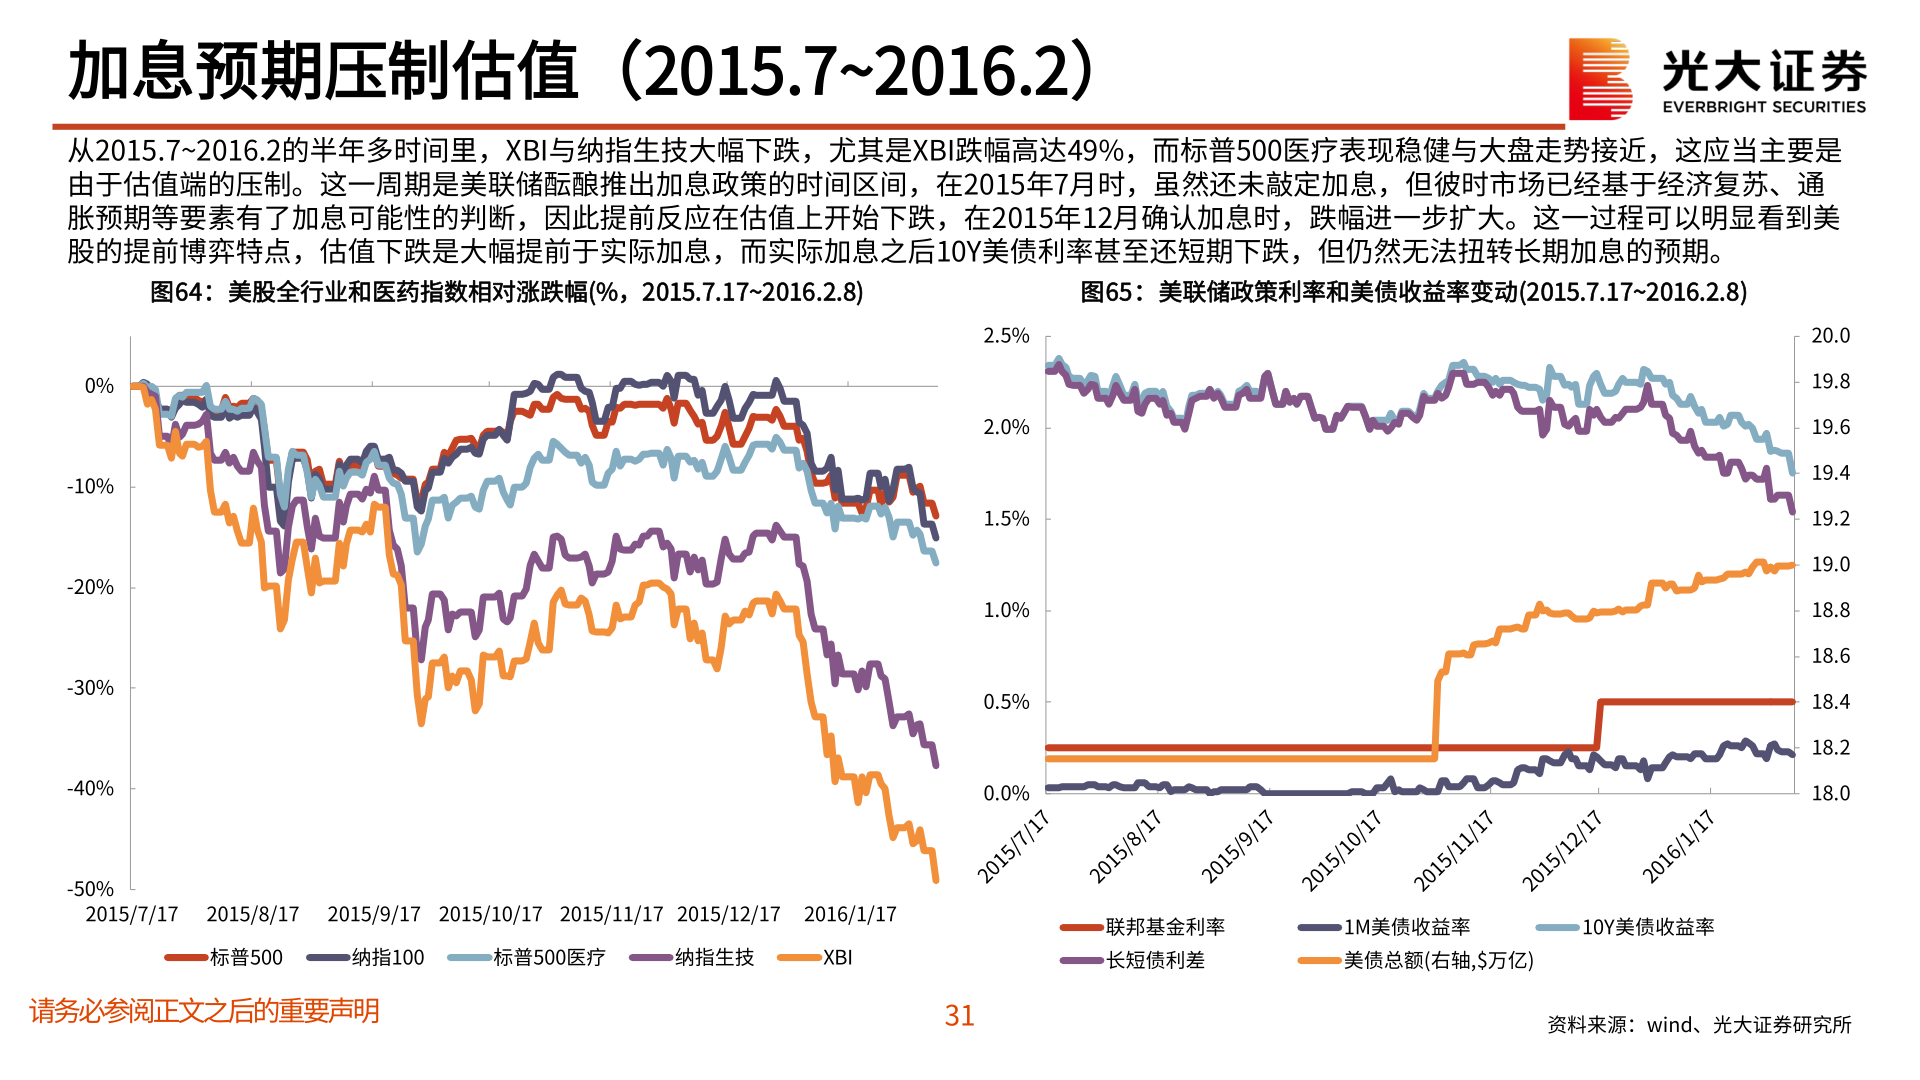
> 数据图表一起讨论下加息预期压制估值(2015.7~2016.2)2025-4-2加息预期压制估值(2015.7~2016.2)从2015.7~2016.2的半年多时间里,XBI与纳指生技大幅下跌,尤其是XBI跌幅高达49%,而标普500医疗表现稳健与大盘走势接近,这应当主要是由于估值端的压制。这一周期是美联储酝酿推出加息政策的时间区间,在2015年7月时,虽然还未敲定加息,但彼时市场已经基于经济复苏、通胀预期等要素有了加息可能性的判断,因此提前反应在估值上开始下跌,在2015年12月确认加息时,跌幅进一步扩大。这一过程可以明显看到美股的提前博弈特点,估值下跌是大幅提前于实际加息,而实际加息之后10Y美债利率甚至还短期下跌,但仍然无法扭转长期加息的预期。请务必参阅正文之后的重要声明31资料来源:wind、光大证券研究所图64:美股全行业和医药指数相对涨跌幅(%,2015.7.17~2016.2.8)图65:美联储政策利率和美债收益率变动(2015.7.17~2016.2.8)2.5%2.0%1.5%1.0%0.5%0.0%20.019.819.619.419.219.018.818.618.418.218.00%-10%-20%-30%-40%-50%2015/7/172015/8/172015/9/17 2015/10/17 2015/11/17 2015/12/172016/1/17标普500纳指100标普500医疗纳指生技XBI联邦基金利率长短债利差1M美债收益率10Y美债收益率美债总额(右轴,$万亿)光大证券科技传媒