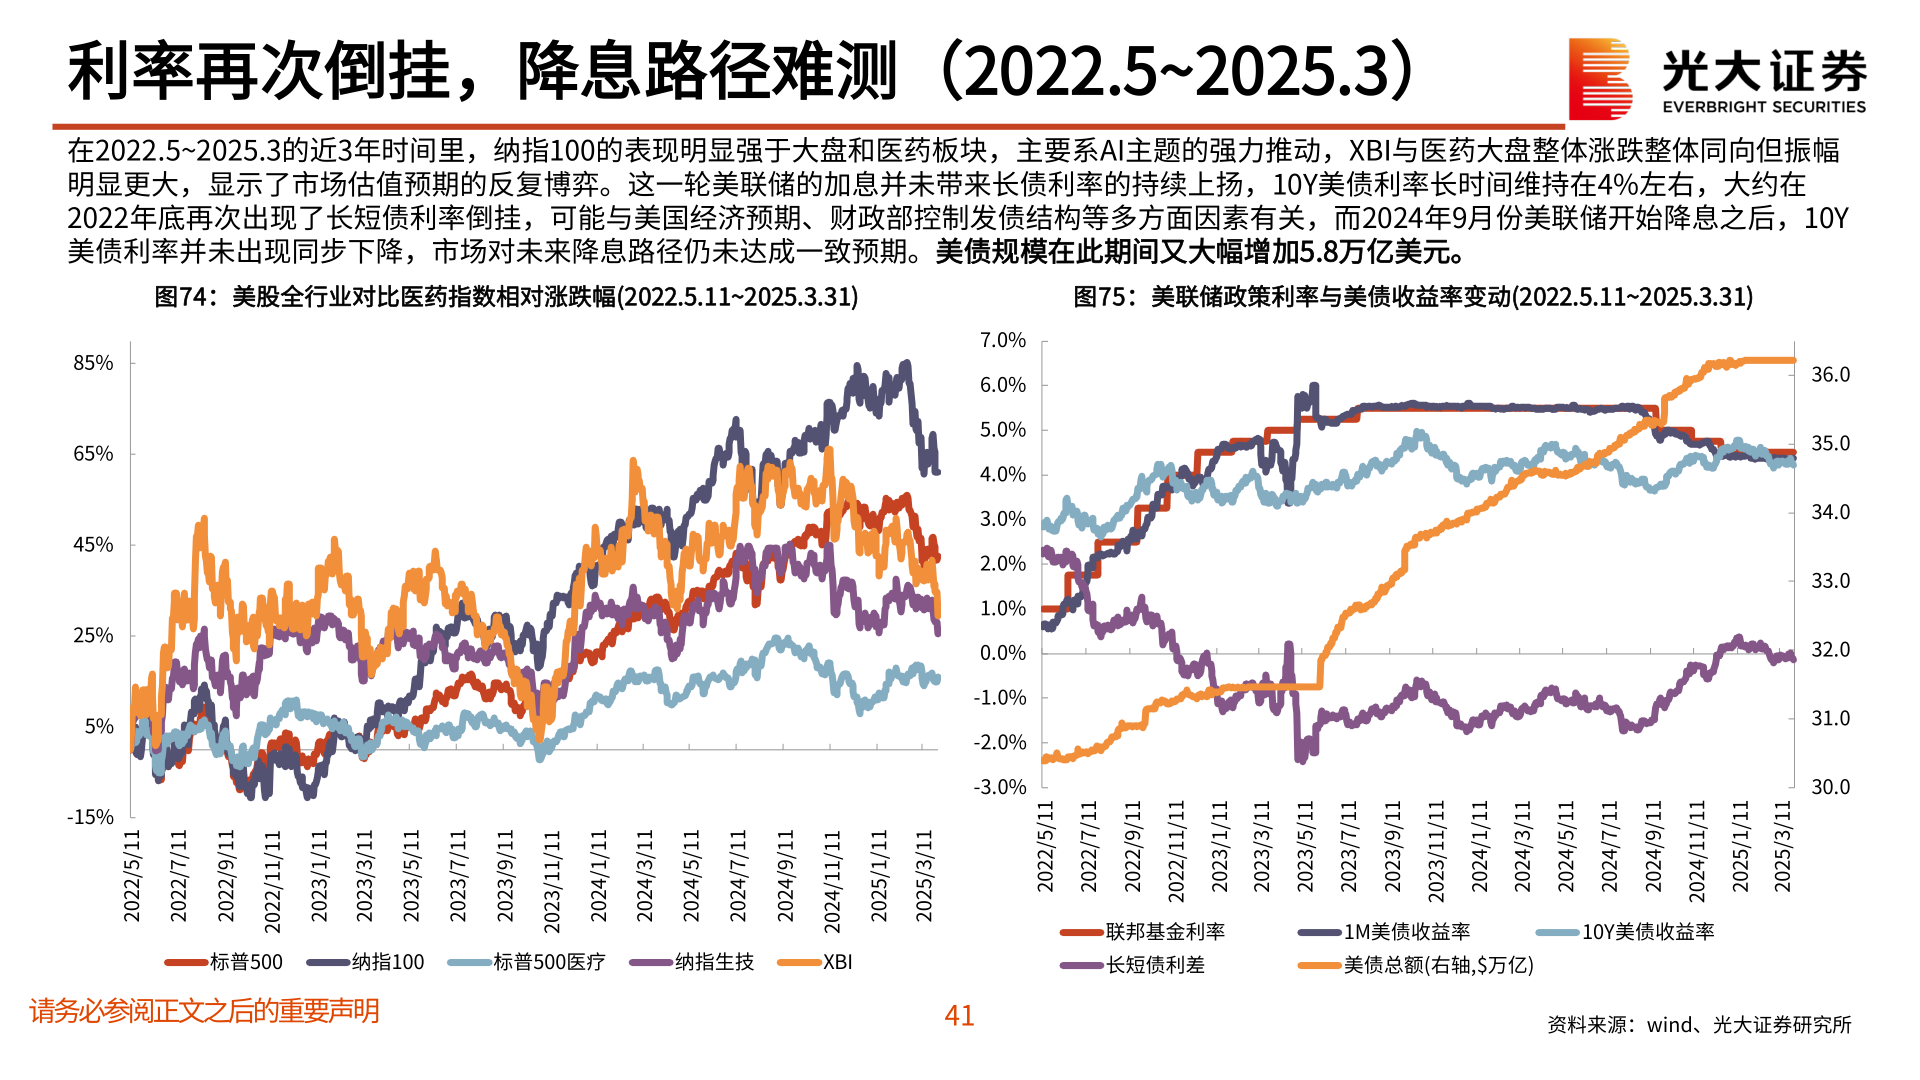
> 数据图表如何解释利率再次倒挂,降息路径难测(2022.5~2025.3)2025-4-2利率再次倒挂,降息路径难测(2022.5~2025.3)在2022.5~2025.3的近3年时间里,纳指100的表现明显强于大盘和医药板块,主要系AI主题的强力推动,XBI与医药大盘整体涨跌整体同向但振幅明显更大,显示了市场估值预期的反复博弈。这一轮美联储的加息并未带来长债利率的持续上扬,10Y美债利率长时间维持在4%左右,大约在2022年底再次出现了长短债利率倒挂,可能与美国经济预期、财政部控制发债结构等多方面因素有关,而2024年9月份美联储开始降息之后,10Y美债利率并未出现同步下降,市场对未来降息路径仍未达成一致预期。美债规模在此期间又大幅增加5.8万亿美元。请务必参阅正文之后的重要声明41资料来源:wind、光大证券研究所图74:美股全行业对比医药指数相对涨跌幅(2022.5.11~2025.3.31)图75:美联储政策利率与美债收益率变动(2022.5.11~2025.3.31)85%65%45%25%5%-15%7.0%6.0%5.0%4.0%3.0%2.0%1.0%0.0%-1.0%-2.0%-3.0%36.035.034.033.032.031.030.011/5/220211/7/220211/9/220211/11/220211/1/320211/3/320211/5/320211/7/320211/9/320211/11/320211/1/420211/3/420211/5/420211/7/420211/9/420211/11/420211/1/520211/3/5202标普500纳指100标普500医疗纳指生技XBI11/5/220211/7/220211/9/220211/11/220211/1/320211/3/320211/5/320211/7/320211/9/320211/11/320211/1/420211/3/420211/5/420211/7/420211/9/420211/11/420211/1/520211/3/5202联邦基金利率长短债利差1M美债收益率10Y美债收益率美债总额(右轴,$万亿)光大证券科技传媒