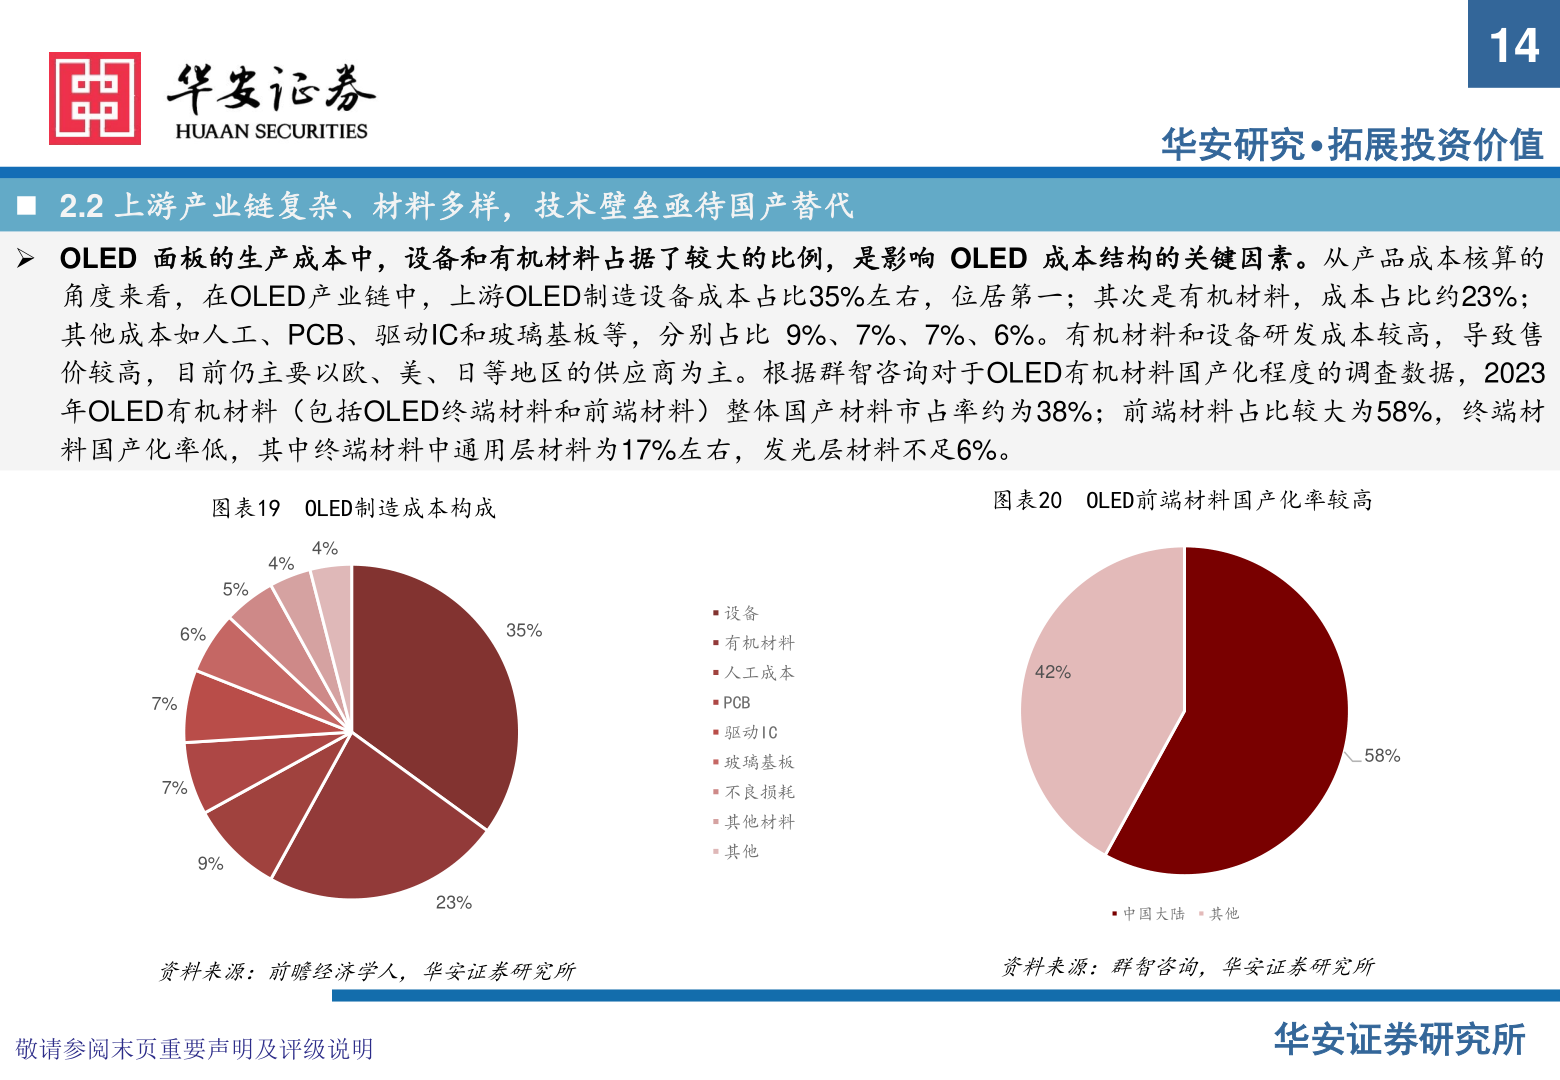
> 数据图表咨询大家142025-5-314华安研究•拓展投资价值◼ 2.2 上游产业链复杂、材料多样,技术壁垒亟待国产替代➢ OLED 面板的生产成本中,设备和有机材料占据了较大的比例,是影响 OLED 成本结构的关键因素。从产品成本核算的角度来看,在OLED产业链中,上游OLED制造设备成本占比35%左右,位居第一;其次是有机材料,成本占比约23%;其他成本如人工、PCB、驱动IC和玻璃基板等,分别占比 9%、7%、7%、6%。有机材料和设备研发成本较高,导致售价较高,目前仍主要以欧、美、日等地区的供应商为主。根据群智咨询对于OLED有机材料国产化程度的调査数据,2023年OLED有机材料(包括OLED终端材料和前端材料)整体国产材料市占率约为38%;前端材料占比较大为58%,终端材料国产化率低,其中终端材料中通用层材料为17%左右,发光层材料不足6%。图表19 OLED制造成本构成4%4%5%6%35%7%7%9%设备有机材料人工成本PCB驱动IC玻璃基板不良损耗其他材料其他图表20 OLED前端材料国产化率较高42%58%23%中国大陆 其他资料来源:前瞻经济学人,华安证券研究所资料来源:群智咨询,华安证券研究所敬请参阅末页重要声明及评级说明华安证券研究所华安证券综合其他