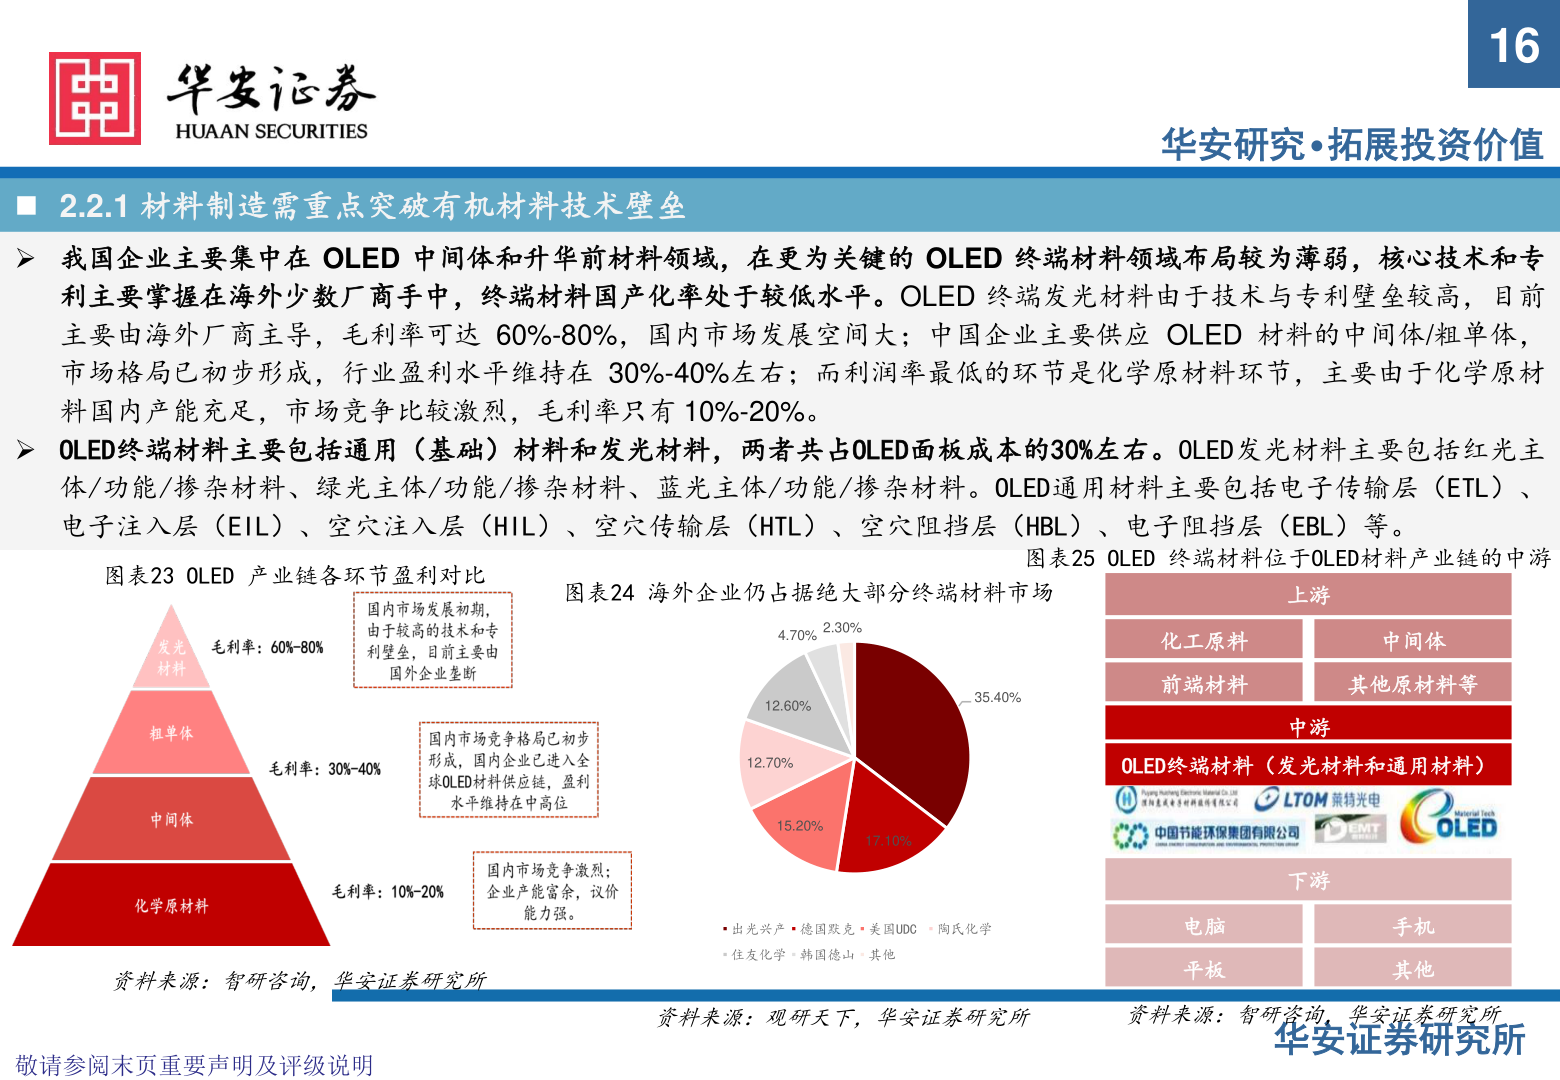
> 数据图表咨询大家16162025-5-31616华安研究•拓展投资价值◼ 2.2.1 材料制造需重点突破有机材料技术壁垒➢ 我国企业主要集中在 OLED 中间体和升华前材料领域,在更为关键的 OLED 终端材料领域布局较为薄弱,核心技术和专利主要掌握在海外少数厂商手中,终端材料国产化率处于较低水平。OLED 终端发光材料由于技术与专利壁垒较高,目前主要由海外厂商主导,毛利率可达 60%-80%,国内市场发展空间大;中国企业主要供应 OLED 材料的中间体/粗单体,市场格局已初步形成,行业盈利水平维持在 30%-40%左右;而利润率最低的环节是化学原材料环节,主要由于化学原材料国内产能充足,市场竞争比较激烈,毛利率只有 10%-20%。➢ OLED终端材料主要包括通用(基础)材料和发光材料,两者共占OLED面板成本的30%左右。OLED发光材料主要包括红光主体/功能/掺杂材料、绿光主体/功能/掺杂材料、蓝光主体/功能/掺杂材料。OLED通用材料主要包括电子传输层(ETL)、电子注入层(EIL)、空穴注入层(HIL)、空穴传输层(HTL)、空穴阻挡层(HBL)、电子阻挡层(EBL)等。图表23 OLED 产业链各环节盈利对比资料来源:智研咨询,华安证券研究所敬请参阅末页重要声明及评级说明图表25 OLED 终端材料位于OLED材料产业链的中游图表24 海外企业仍占据绝大部分终端材料市场2.30%4.70%12.60%12.70%15.20%17.10%35.40%出光兴产 德国默克 美国UDC 陶氏化学住友化学 韩国德山 其他化工原料前端材料上游中游中间体其他原材料等OLED终端材料(发光材料和通用材料)下游电脑平板手机其他资料来源:观研天下,华安证券研究所资料来源:智研咨询,华安证券研究所华安证券研究所华安证券综合其他