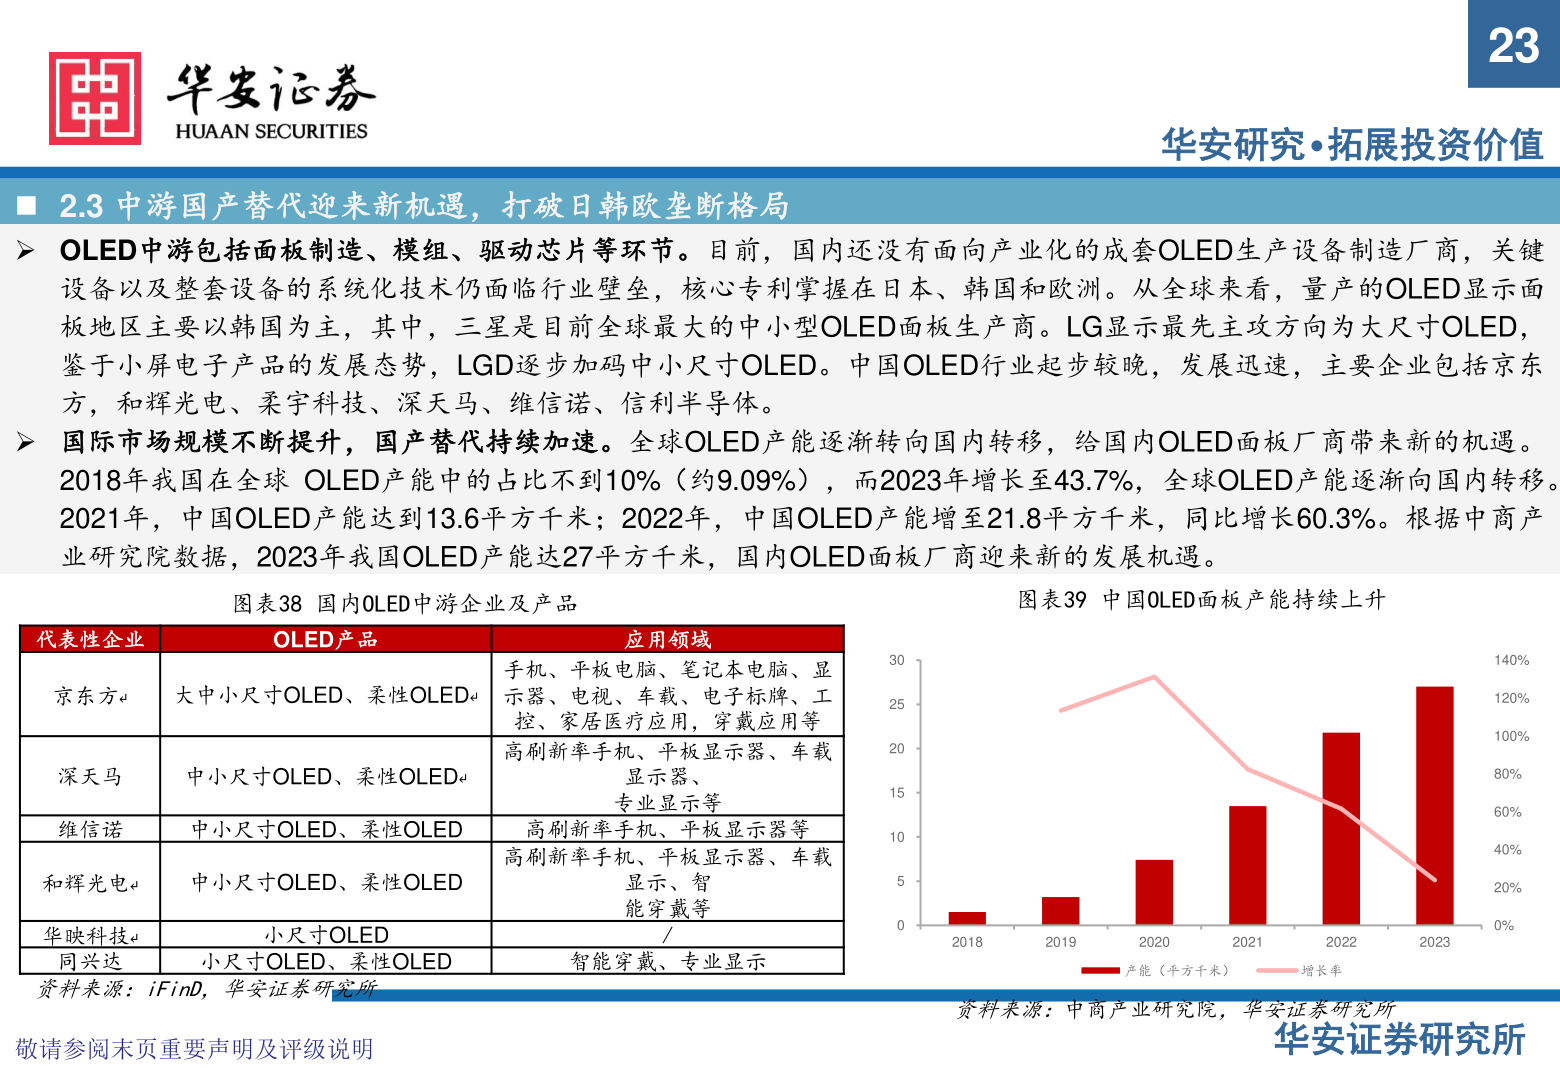
> 数据图表如何了解232025-5-323华安研究•拓展投资价值◼ 2.3 中游国产替代迎来新机遇,打破日韩欧垄断格局➢ OLED中游包括面板制造、模组、驱动芯片等环节。目前,国内还没有面向产业化的成套OLED生产设备制造厂商,关键设备以及整套设备的系统化技术仍面临行业壁垒,核心专利掌握在日本、韩国和欧洲。从全球来看,量产的OLED显示面板地区主要以韩国为主,其中,三星是目前全球最大的中小型OLED面板生产商。LG显示最先主攻方向为大尺寸OLED,鉴于小屏电子产品的发展态势,LGD逐步加码中小尺寸OLED。中国OLED行业起步较晚,发展迅速,主要企业包括京东方,和辉光电、柔宇科技、深天马、维信诺、信利半导体。➢ 国际市场规模不断提升,国产替代持续加速。全球OLED产能逐渐转向国内转移,给国内OLED面板厂商带来新的机遇。2018年我国在全球 OLED产能中的占比不到10%(约9.09%),而2023年增长至43.7%,全球OLED产能逐渐向国内转移。2021年,中国OLED产能达到13.6平方千米;2022年,中国OLED产能增至21.8平方千米,同比增长60.3%。根据中商产业研究院数据,2023年我国OLED产能达27平方千米,国内OLED面板厂商迎来新的发展机遇。图表38 国内OLED中游企业及产品图表39 中国OLED面板产能持续上升代表性企业OLED产品应用领域京东方↵大中小尺寸OLED、柔性OLED↵深天马中小尺寸OLED、柔性OLED↵手机、平板电脑、笔记本电脑、显示器、电视、车载、电子标牌、工控、家居医疗应用,穿戴应用等高刷新率手机、平板显示器、车载显示器、专业显示等维信诺中小尺寸OLED、柔性OLED高刷新率手机、平板显示器等高刷新率手机、平板显示器、车载和辉光电↵中小尺寸OLED、柔性OLED显示、智能穿戴等/华映科技↵同兴达小尺寸OLED资料来源:iFinD,华安证券研究所敬请参阅末页重要声明及评级说明小尺寸OLED、柔性OLED智能穿戴、专业显示302520151050140%120%100%80%60%40%20%0%201820192020202120222023产能(平方千米)增长率资料来源:中商产业研究院,华安证券研究所华安证券研究所华安证券综合其他