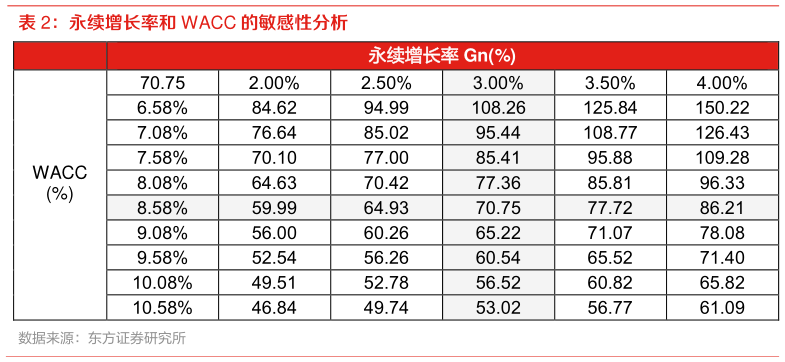
> 数据图表怎样理解永续增长率和 WACC 的敏感性分析2025-11-5盈利预测与投资建议 我们预测公司 25-27 年归母净利润分别为 1.03、3.04、5.39 亿元(原 25-26 年预测为 4.04、5.32亿元,主要调整了营业收入、毛利率与费用率等假设),根据 DCF 估值,给予 70.75 元目标价,维持买入评级。东方证券综合其他