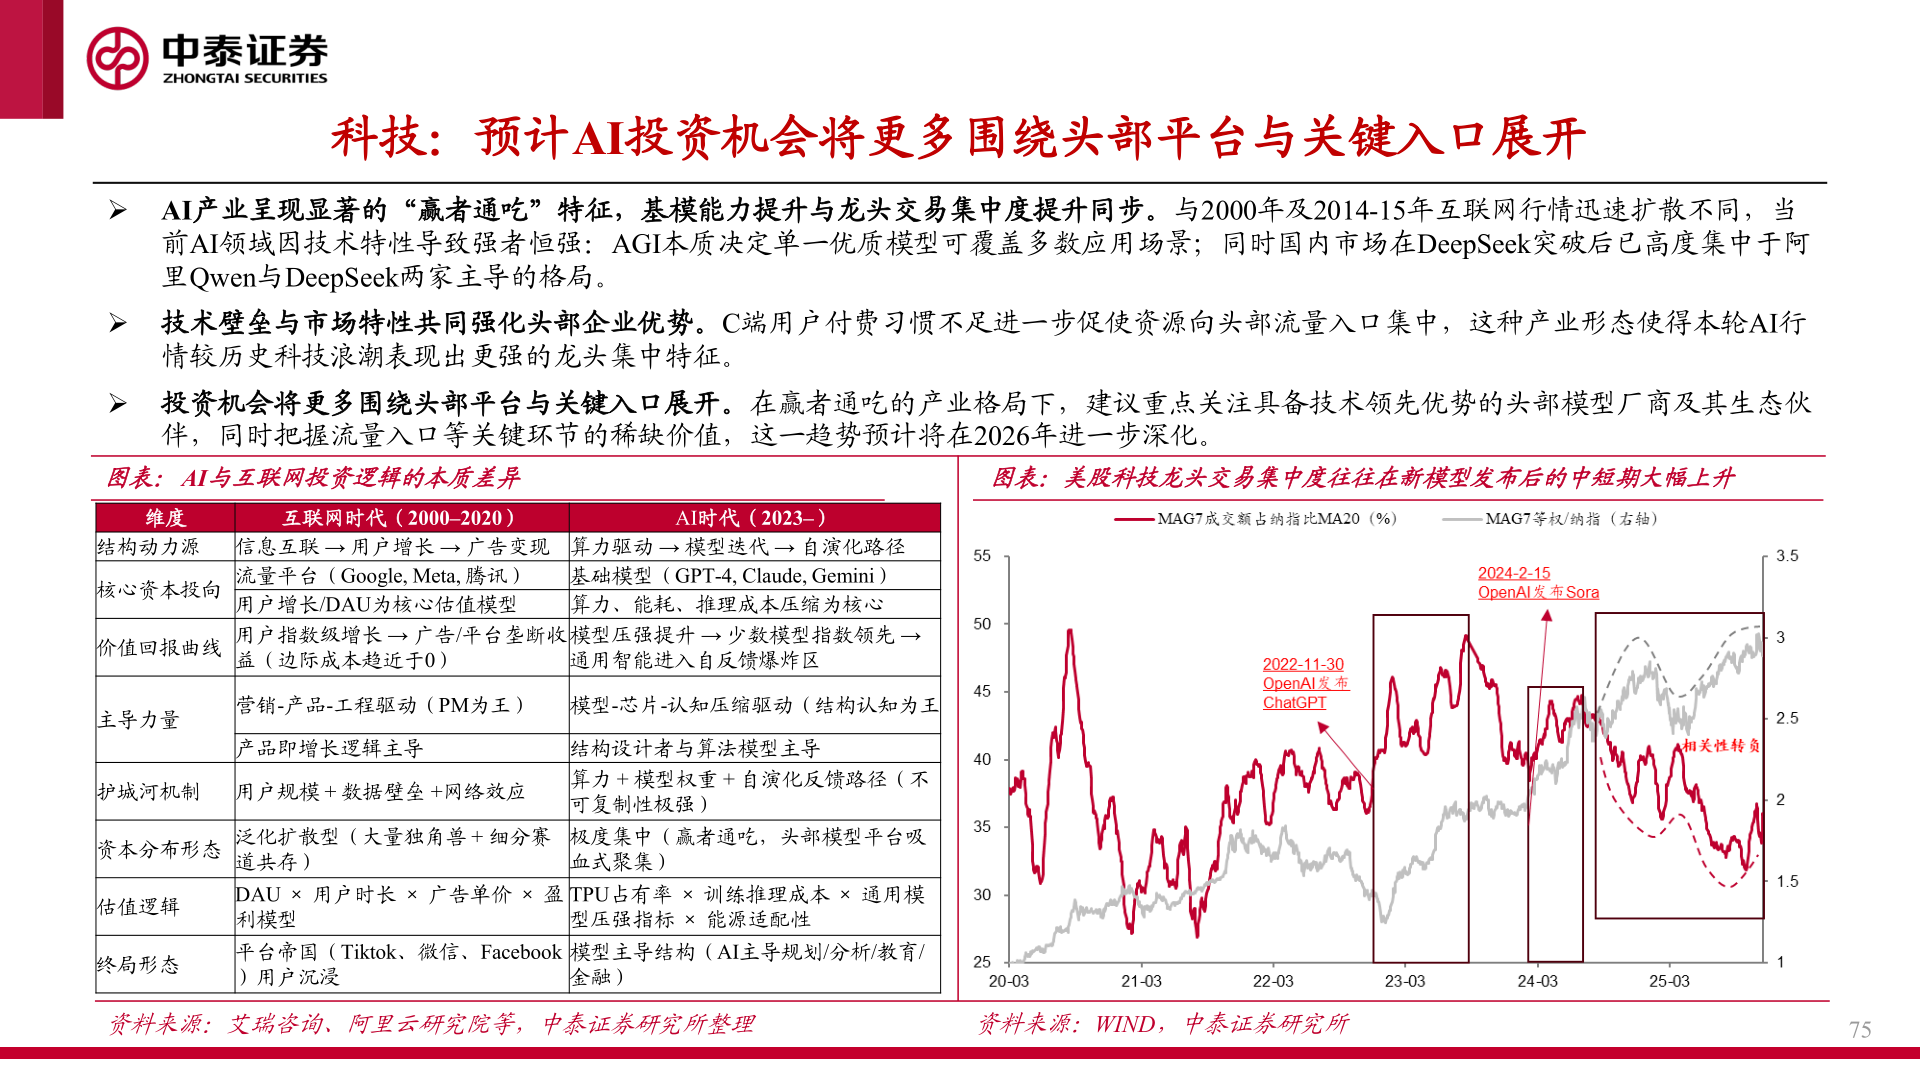
> 数据图表想关注一下科技:预计AI投资机会将更多围绕头部平台与关键入口展开2025-12-3科技:预计AI投资机会将更多围绕头部平台与关键入口展开➢ AI产业呈现显著的“赢者通吃”特征,基模能力提升与龙头交易集中度提升同步。与2000年及2014-15年互联网行情迅速扩散不同,当前AI领域因技术特性导致强者恒强:AGI本质决定单一优质模型可覆盖多数应用场景;同时国内市场在DeepSeek突破后已高度集中于阿里Qwen与DeepSeek两家主导的格局。➢ 技术壁垒与市场特性共同强化头部企业优势。C端用户付费习惯不足进一步促使资源向头部流量入口集中,这种产业形态使得本轮AI行情较历史科技浪潮表现出更强的龙头集中特征。➢ 投资机会将更多围绕头部平台与关键入口展开。在赢者通吃的产业格局下,建议重点关注具备技术领先优势的头部模型厂商及其生态伙伴,同时把握流量入口等关键环节的稀缺价值,这一趋势预计将在2026年进一步深化。图表:AI与互联网投资逻辑的本质差异图表:美股科技龙头交易集中度往往在新模型发布后的中短期大幅上升维度互联网时代(2000–2020)AI时代(2023–)结构动力源 信息互联 → 用户增长 → 广告变现 算力驱动 → 模型迭代 → 自演化路径流量平台(Google, Meta, 腾讯) 基础模型(GPT-4, Claude, Gemini)用户增长/DAU为核心估值模型用户指数级增长 → 广告/平台垄断收益(边际成本趋近于0)算力、能耗、推理成本压缩为核心模型压强提升 → 少数模型指数领先 → 通用智能进入自反馈爆炸区核心资本投向价值回报曲线主导力量营销-产品-工程驱动(PM为王) 模型-芯片-认知压缩驱动(结构认知为王)产品即增长逻辑主导护城河机制 用户规模 + 数据壁垒 +网络效应结构设计者与算法模型主导算力 + 模型权重 + 自演化反馈路径(不可复制性极强)资本分布形态泛化扩散型(大量独角兽 + 细分赛道共存)极度集中(赢者通吃,头部模型平台吸血式聚集)估值逻辑终局形态DAU × 用户时长 × 广告单价 × 盈利模型平台帝国(Tiktok、微信、Facebook)用户沉浸TPU占有率 × 训练推理成本 × 通用模型压强指标 × 能源适配性模型主导结构(AI主导规划/分析/教育/金融)资料来源:艾瑞咨询、阿里云研究院等,中泰证券研究所整理资料来源:WIND,中泰证券研究所75中泰证券综合其他