> 数据图表谁能回答近3次FOMC声明对比(红色表示表述变化)
2025-12-4
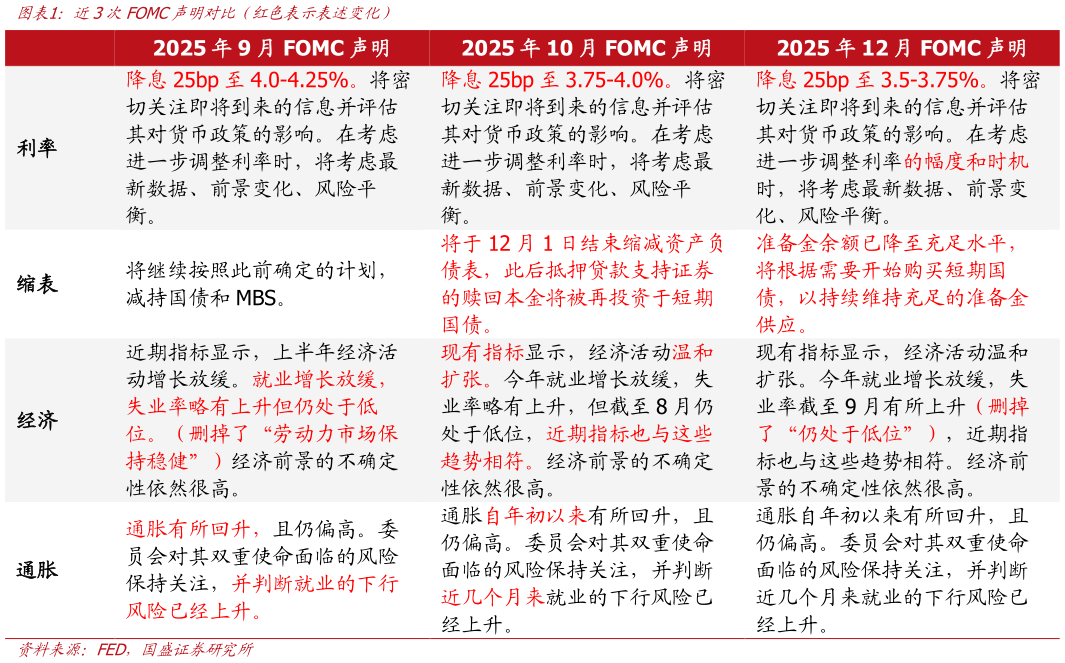

事件:北京时间 12 月 11 日凌晨 3 点,美联储公布 12 月议息会议决议。 核心结论:美联储如期降息 25bp,暗示后续可能重启购债,点阵图仍维持2026 年降息 1 次,整体基调中性略偏鸽。会议过后,市场降息预期略微上调,利率期货隐含的 1 月降息概率维持 20%左右,2026 全年大概率降息 2 次。继续提示:2026 年美国经济基本面无需大幅降息,但美联储独立性面临挑战,2026 年初随着下任主席提名和更多经济数据公布,市场就“宽松预期”可能出现激烈博弈,资产价格波动性可能提升。 1、美联储如期降息 25bp,暗示可能重启购债,点阵图维持明后年各降息 1 次,上调经济预测,鲍威尔未对 1 月会议给出明确指引。 会议决议:美联储下调联邦基金利率 25bp 至 3.5-3.75%,符合市场预期。会议声明有三处变化:(1)删掉了““失业率仍处于低位”的表述(2)在考虑后续调整利率时,新增了““幅度和时机”(3)新增了““根据需要重启购买短期国债”的相关表述。此外值得关注的是,有 3 名官员投反对票,其中米兰主张降息 50bp,古尔斯比和施密德主张不降息。 点阵图:利率点阵图中位数显示,美联储官员预期 2026 和 2027 年各降息 1 次,2028 年停止降息,均与 9 月点阵图完全一致。 经济预测:更新后的经济预测与 9 月相比,美联储对 2026 年 GDP 增速预测明显上调,失业率预测保持不变,PCE 通胀和核心 PCE 通胀小幅下调。与市场一致预期相比,美联储对 GDP 的预测更乐观,对失业率和通胀的预测则基本一致。 鲍威尔讲话:鲍威尔称,现有数据表明前景未变,明年基准前景是经济稳健增长。一直在朝着中性立场迈进,目前处于中性区间的上端,没有人把加息作为基本预期。从现在到 1 月会议期间将获得大量数据,可以等待并观察经济如何发展,尚未就 1 月会议作出任何决定。购买短期国库券仅用于准备金管理,购债规模可能在未来几个月内保持高位,随后逐渐减少。 2、会议过后,美股和黄金上涨,市场降息预期略微上调。 资产价格表现:会议过后,美股和黄金上涨,美债收益率和美元指数下行。截至 1211 收盘,标普 500、纳斯达克、道琼斯指数分别上涨 0.7%、0.3%、1.1%10Y 美债收益率下行 3.7bp 至 4.15%,美元指数下跌 0.6%至 98.6,现货黄金上涨 0.5%至 4227.6 美元盎司。 降息预期变化:会议过后,市场对美联储降息的预期略微上调。利率期货隐含的 2026 年 1 月降息概率维持 20%左右,3 月降息概率维持 50%左右,2026 全年降息次数从 2.0 次升至 2.2 次,即大概率只降息 2 次。 3、本次会议释放了何种信号怎么看 2026 年美联储降息节奏 本次会议信号:整体看,本次会议的基调中性略偏鸽,美联储对就业的表述进一步弱化,并暗示将重启扩表,这些内容偏鸽但上调经济预测,同时点阵图仍维持 2026 年仅降息 1 次,鲍威尔也表示可以等待更多数据再做决策,反映出美联储对进一步降息仍偏谨慎。 降息前景展望:前期报告乘势而上2026 年宏观经济与资产展望中我们曾指出,2026 年美国经济大概率迎来弱复苏,同时通胀保持高位,因此经济基本面无需大幅降息但 2026 年 5 月美联储将迎来主席换届,11 月将迎来国会中期选举,美联储独立性面临挑战。目前市场的降息预期与经济基本面较为相符,但并未充分计价美联储独立性丧失。2026 年初可能是重要窗口,一方面更多经济数据公布,可能显示美国就业和通胀表现分化另一方面特朗普将提名新主席,其表态将对市场产生重要影响,届时市场就“宽松预期”可能出现激烈博弈,资产价格波动性可能提升。 风险提示:美国经济与通胀、美联储货币政策、地缘冲突持续超预期。