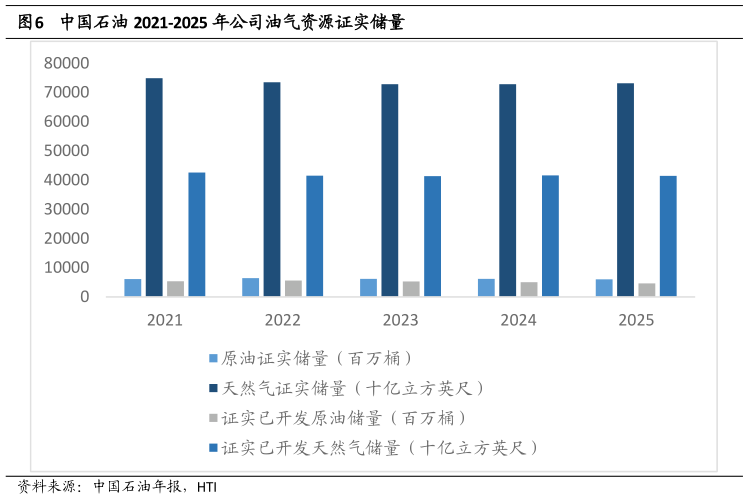
> 数据图表如何了解中国石油 2021-2025 年公司油气资源证实储量2026-4-1中石油作为国内最大的油气生产商,资源储备与产量规模形成强壁垒。2025 年公司油气当量产量达 1841.9 百万桶(同比 2.5%),其中原油产量 948 百万桶、天然气产量 536 亿立方米,资源自给率超 75%,远高于行业平均水平,能够有效对冲国际油价波动的输入性风险。从成本端看,公司通过数字化勘探(AI 地震解释技术降低探井成本 15%)、老油田挖潜(三次采油技术提升采收率至 40% 以上)、规模效应(单油田年产超 1000 万吨的主力油田占比达 30%),将桶油完全成本控制在 48-52 美元 桶区间,在当前 100 美元油价下,每桶边际利润达 52-58 美元,盈利空间显著优于 2022 年(当年油价 99 美元 每桶边际利润 47-51 美元)。并且中石油上游板块的资源基底雄厚,为公司长期稳产与高油价周期下的利润释放提供了坚实支撑。从 2021-2025 年储量结构来看,公司原油与天然气总证实储量始终维持在高位平台,未出现明显下滑,意味着公司拥有充足的资源池支撑未来数十年的开采计划,构筑了深厚的长期战略资源壁垒。其中,天然气证实储量占据绝对主导地位,规模远超原油,契合国内能源禀赋特征,为公司把握全球天然气需求增长周期创造了独特优势同时,证实已开发天然气储量与总储量保持高度同步稳定,体现出公司对核心气田开发进度的高效把控,资源向产量转化的效率高、可持续性强。在原油端,尽管总储量规模相对有限,但证实已开发原油储量呈稳步攀升态势,彰显出公司通过三次采油、数字压裂等技术对大庆、长庆等老油田的挖潜成效显著,成功维持了原油产量的稳态,这部分高开发度储量在高油价环境下可快速转化为充沛现金流。庞大的证实储量基数,不仅赋予公司低油价下的强抗风险能力与低盈亏平衡点,更带来高油价下的显著利润弹性,油价维持在 80 美元 桶以上,公司庞大的资源储备即可通过量价齐升实现持续丰厚的利润回报,为上游板块的盈利确定性与长期成长性筑牢了资产根基。海通国际能源矿产