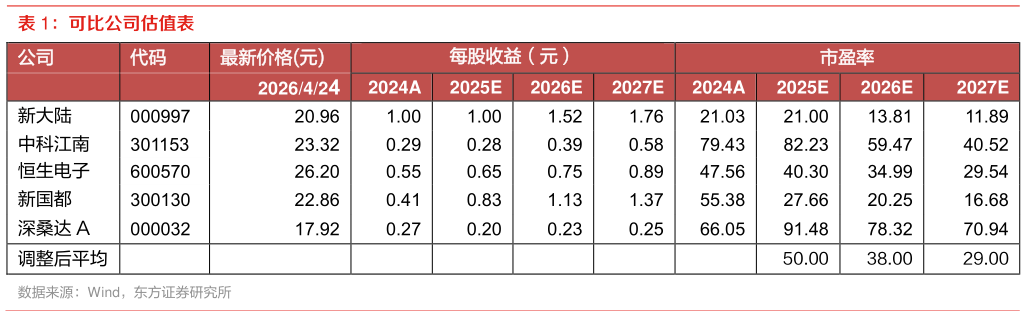
> 数据图表如何了解可比公司估值表2026-4-1由于公司收入与毛利率均略低于原预测,我们调整公司 2026-2028 年每股收益分别为 0.40、0.46、0.50 元(原 26-27 年 EPS 预测为 0.47 元、0.55 元),参考可比公司,我们认为目前公司的合理估值水平为 2026 年的 38 倍市盈率,对应目标价为 15.2 元,维持买入评级。东方证券综合其他