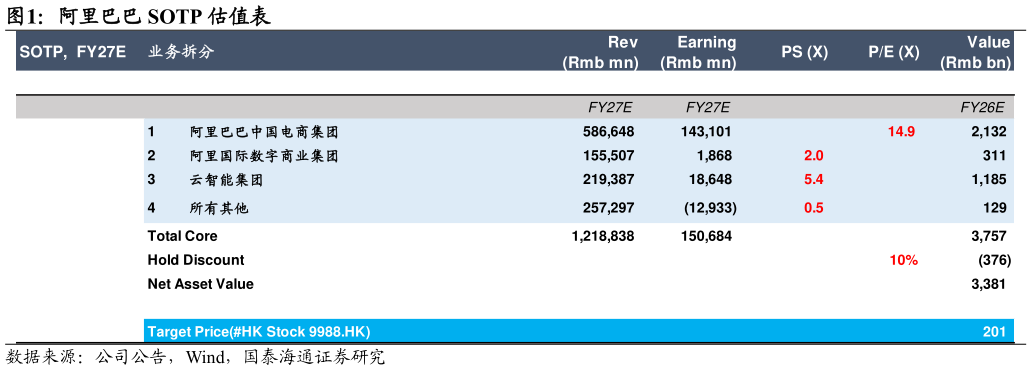
> 数据图表咨询大家阿里巴巴 SOTP 估值表2026-5-6阿里云外部商业化收入加速至 40%,MaaS 商业化快速放量推动云业务毛利率上行。云智能集团 FY26Q4 收入 416 亿元,同比38%外部商业化收入增速加速至 40%(FY26Q3 为 35%)。阿里云 AI 年化收入突破 358 亿美元,连续 11 个季度三位数增长。包含百炼 MaaS平台在内的模型与应用服务年化收入 CY26Q2 有望突破 100 亿元,26 年底冲击 300 亿元,当前供应仍无法满足客户需求。随着 MaaS高毛利业务占比提升、平头哥自研芯片放量及服务器重置成本上行支撑定价,云业务毛利率有望显著改善。资产负债表稳健,支撑 AI 窗口期坚定投入。公司 FY26Q4 自由现金流流出 173 亿元,主因 AI 基建战略投入。在手现金充裕叠加强劲资本市场融资能力,为 AI 窗口期坚定投入提供支撑。管理层指引后续淘天主业韧性即时零售减亏和 AIDC 贡献稳健现金流,云业务经营现金流可覆盖云基础设施投入,集团层面经营现金流呈正向发展。公司 AI 投入已跨越初始投资阶段,进入商业化回报周期。国泰海通综合其他