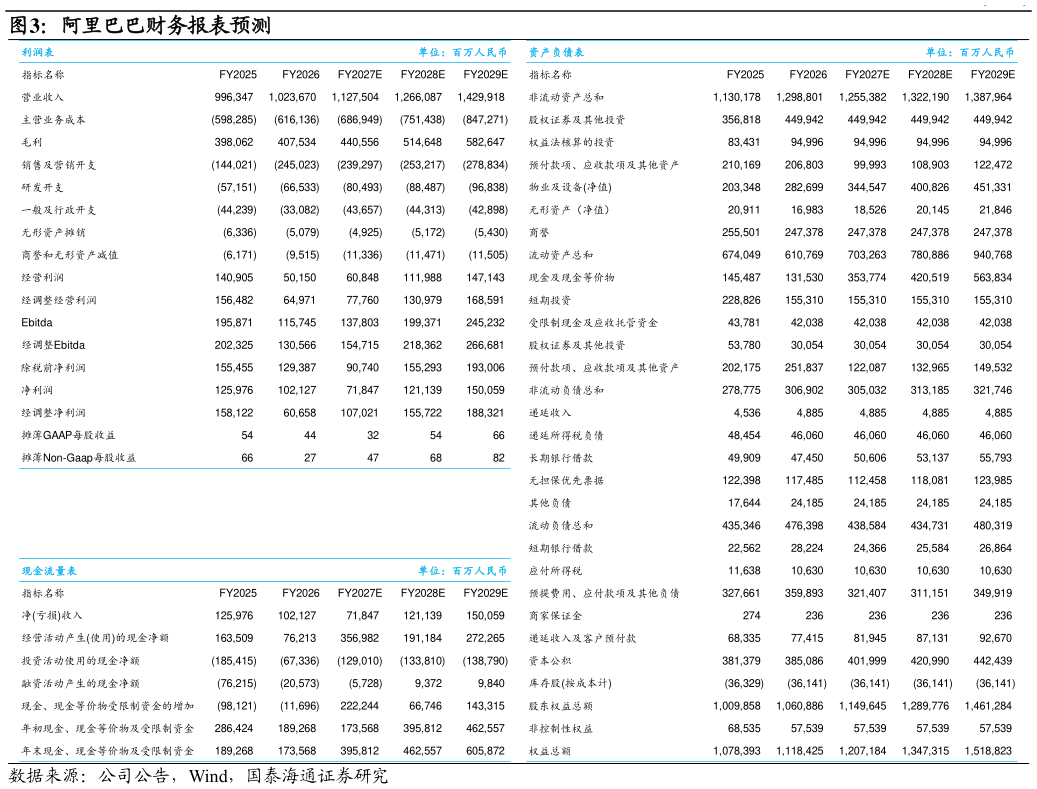
> 数据图表各位网友请教一下阿里巴巴财务报表预测2026-5-6我们认为公司 AI 投入已迈入商业化回报周期,阿里云外部商业化收入有望进入加速增长阶段,长期积累的客户规模壁垒和资本开支规模有望在 Agent时代形成显著先发优势,在规模效应、MaaS 溢价和自研芯片降本支撑下云业务利润率有望持续改善。公司当前估值尚未充分反映全栈 AI 生态布局的战略价值和商业化潜力,云业务具备重估空间。盈利预测方面,我们预计公司 FY2027E-FY2029E 营业收入为 112751266114299 亿元,经调整净利润为 107015571883 亿元。估值方面,参考电商业务可比公司 2027E PE 均值14.9x 和云业务可比公司 2027E PS 均值 5.4x,基于 SOTP 估值,我们给予阿里巴巴港股(9988.HK)目标价 201 HKD,维持“增持”评级。国泰海通综合其他