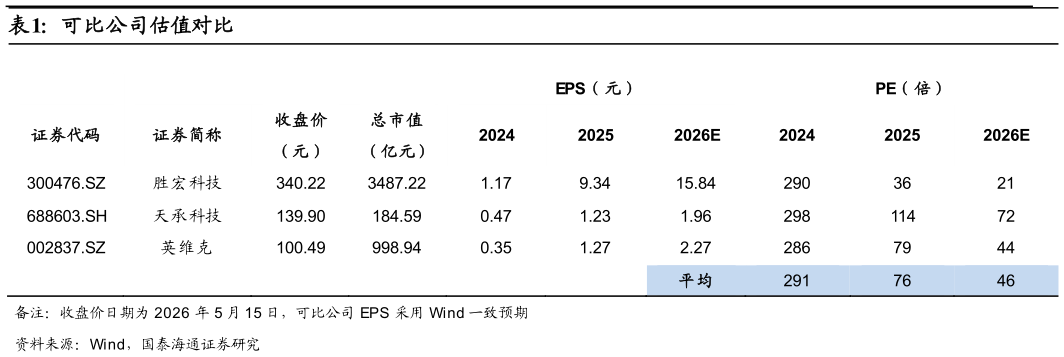
> 数据图表各位网友请教一下可比公司估值对比2026-5-0未来公司将向铜粉和散热业务发力,AI 服务器领域未来三至五年需求明确,叠加 2026 年下游 PCB 产能扩张迅猛,加工费若普涨完后利润弹性较大,我们看好公司未来业绩会进一步增长。风险提示:产能释放不及预期客户订单波动。国泰海通综合其他