> 数据图表

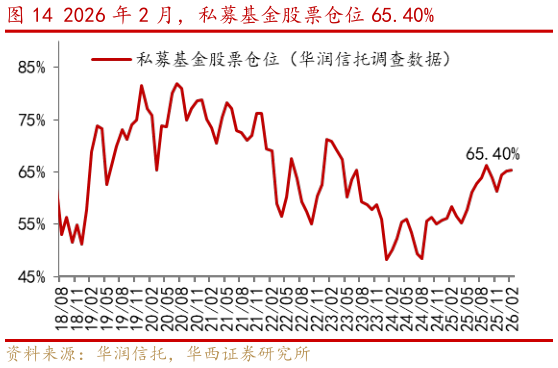
如何才能2026 年 2 月,私募基金股票仓位 65.40%

2026-3-0

如何才能2026 年 2 月,私募基金股票仓位 65.40%
市场展望:“以守转攻”仍需时日,静待更多稳市场政策出台。海外方面,美伊冲突仍是压制风险偏好的首要变量,战争已持续 1 个月,美方“15 点停战方案”与伊方“5 项条件”分歧明显,“TACO”交易难度显著增加,边打边谈可能拉长油价高位时间,加剧供应链扰动。国内方面,A 股延续存量博弈,本周成交缩量至 1.9 万亿元,北向资金成交回落至 2500 亿元下方,均创下年内新低。随着稳市场政策持续加码、4 月政治局会议临近,指数下方支撑仍在,但风险偏好的持续改善仍有待海外扰动缓和与成交放量确认。以下几个方面是近期市场关注的重点: 一、美伊冲突走向仍是海外核心变量,也是压制 A 股风险偏好的首要外部因素,由于双方核心诉求差距较大,“TACO”交易难度显著增加。截至目前,美伊战争已持续 1 个月,尽管本周市场多次传来谈判信号,但从美国“15 点停战方案”和伊朗关于停战的“5 项条件”来看,双方分歧仍较大,谈判的不确定性较高,边打边谈是大概率事件。由于本次战争结束的时间并非美国单方面决定,后续即便展开谈判,双方磨合、确认对方意愿也可能经历较长时间,甚至短期存在冲突升级的可能。而随着原油航运受阻时间拉长,资本市场将逐渐从通胀向供应链中断风险定价,只有通过高油价消灭部分需求来实现原油供需再平衡,将对全球粮食和能源安全产生较大影响。 二、本轮海外地缘冲突以来,人民币资产在全球市场中展现出稳健性。在本轮美伊冲突引发全球资产价格巨幅震荡的过程中,A 股市场、人民币汇率表现出较强的抗跌性与稳定性,这种稳健性来源于中国的能源进口的多元化、全产业链优势以及有效的宏观审慎管理。第一,中国能源对外依存度远低于欧洲、日韩等主要经济体,且进口来源多元化,单一区域供应中断的影响可控第二,国内完备的工业体系与全产业链优势确保国内生产循环具备较强韧性,中国制造业在全球供应链动荡中凸显出确定性第三,政策层面,央行、证监会、外汇局等不断健全预期管理机制,引导汇率预期,稳定股市情绪,平抑市场非理性波动。 三、微观流动性方面,A 股存量博弈格局延续,增量资金入场尚需等待。本周 A 股市场短期快速调整也是风险的集中释放,沪指一度下探至 3800 点下方,对应指数在 2025 年 9 月-12 月的密集成交区间,指数 3800 点左右支撑较强。成交量层面看,本周全 A 日成交额持续缩量至 1.9 万亿元左右,北向资金日成交金额也回落至 2500 亿元下方,创下年内新低。预计在地缘局势走向明朗和原油供应恢复之前,投资者风险偏好难以出现根本性改善,后续重点关注美伊冲突走向及股市成交额能否放量。 四、稳资本市场政策陆续出台,“长钱长投”生态可期。从 2024 年 9 月监管层提出“大力引导中长期资金入市”,到 2025 年关于推动中长期资金入市工作的实施方案落地,再到 2026 年政府工作报告和两会记者会明确提出“进一步健全中长期资金入市机制”,资本市场政策更加突出长期生态建设和秩序维护,从推动“中长期资金入市”到“让长钱愿意来、留得住、长得大”。3 月以来,面对地缘局势升级带来的外部风险冲击,国内稳市政策信号不断,例如:央行明确表态维护资本市场平稳运行五部门就金融法草案向社会公开征求意见,强化市场化法治化的风险处置与监管约束证监会明确下一步将深入推进理性投资、价值投资、长期投资相关工作。4 月下旬中央政治局会议将召开,将定调二季度稳增长、稳市场政策发力方向,更多稳市场政策可期。 行业配置上,防御策略阶段性占优。建议关注:1)银行、公用事业、必选消费品等防御板块2)能源自主可控相关的新能源、电力、储能、锂电等3)业绩确定下较强的高景气成长,如 AI 算力、创新药等。 风险提示:地缘冲突升级、全球经济超预期波动、海外流动性风险等。