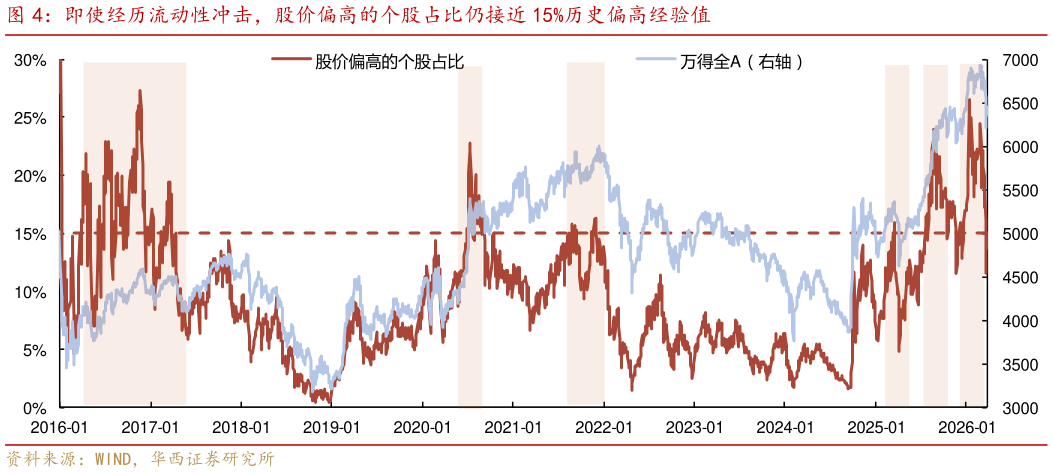
> 数据图表想关注一下即使经历流动性冲击,股价偏高的个股占比仍接近 15%历史偏高经验值2026-3-1然而,估值中枢的持续抬升,也意味着指数层面的配置性价比相对不高。从股价偏高的个股占比来看(收盘价高于其历史分位数 95%的个股占比),即使经历流动性冲击,这一指标仍处于 14.55%的水平,与历史偏高经验值 15%相近。叠加地缘局势升级压制风险偏好,指数能否形成新一轮上涨,不仅需要超预期逻辑支撑,更需要行情“自证”连续放量上涨并突破震荡上沿,才会让吸引增量资金流入。否则指数大概率将延续当前的震荡格局,以时间换空间来消化估值压力。华西证券综合其他