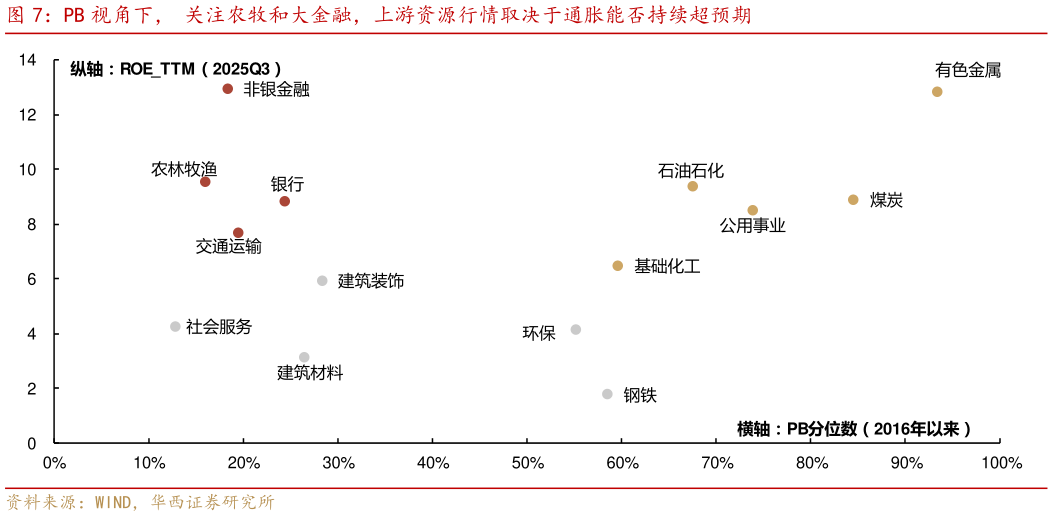
> 数据图表各位网友请教一下PB 视角下, 关注农牧和大金融,上游资源行情取决于通胀能否持续超预期2026-3-1上游资源估值偏高,其增量价值取决于通胀能否超预期。有色金属、煤炭目前的 PB 分位数已攀升至 70%以上。这种高估值状态意味着后续需要更强的通胀预期或超预期的业绩弹性,才能支撑其股价。其中,有色金属 PB 分位数高达 98.04%,对逻辑强度的要求更为严苛。这也是其在 3 月大跌的原因之一,地缘冲突升级压制风险偏好,叠加美联储降息预期显著回撤,板块偏高的估值缺乏有效支撑。此外,关注基建的右侧机会。建材和建筑装饰虽然 ROE 暂不突出,但结合 1-2月基础设施投资 11.4% 的强劲增速以及国有控股投资 7.7% 的增长,以“中字头”为代表的国企基建仍是“推动投资止跌回稳”的关键支撑。若数据持续印证国企对基建的支撑效果,基建板块有望迎来反弹。华西证券综合其他