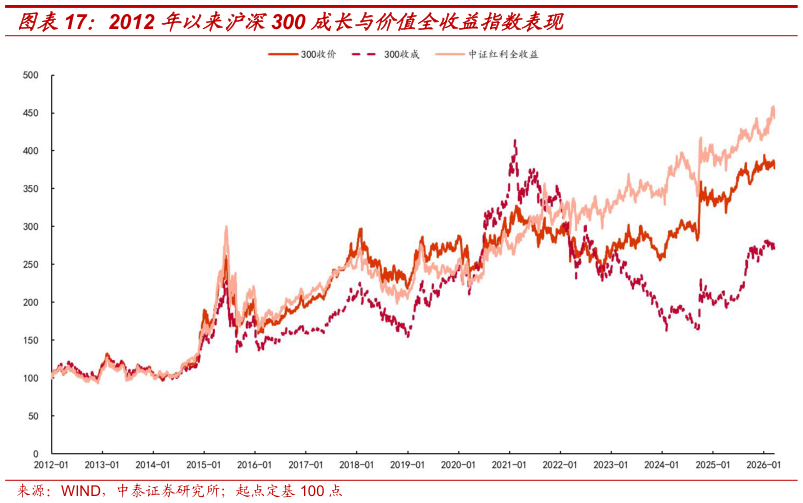
从更长周期来看,这种“快速上涨长期消化”的价格运行方式使得 A 股市场整体呈现出明显的牛短熊长特征。对于个股而言,价格更容易在高位被纳入指数体系,而后进入较长时间的调整区间。在这一过程中,前期“拔估值”所透支的涨幅,需要在后续阶段逐步消化,从而使规模指数在客观上承担了接盘与消化估值的角色。进一步从横截面来看,这一特征还表现为 A 股市场的风险补偿机制存在一定程度的失效。在有效市场假设下,风险较高、估值较高的资产应当提供更高的预期收益率。然而从历史来看,高估值或高波动资产的长期表现并不优于低估值资产,甚至在多数情况下表现更弱。这意味着市场在定价过程中,对成长性给予了过高溢价,而实际盈利兑现难以匹配这一预期,从而进一步加剧了规模指数“高位纳入”的不利影响。一个典型的案例即历史来看,沪深 300 成长指数的表现并不优于沪深 300 价值指数和红利指数。