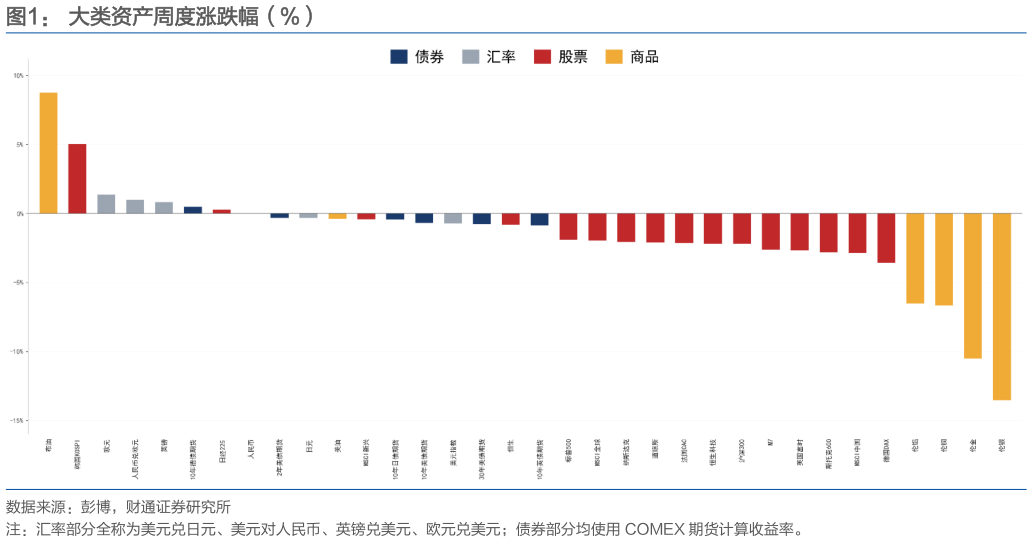
> 数据图表如何看待大类资产周度涨跌幅(%)2026-3-0主要宏观数据方面,2 月美国 PPI 商品能源快速反弹,服务通胀边际降温但仍有粘性。高频数据方面,欧元区景气预期骤然转负,中国数据持续超预期,美国就业市场保持相对稳健,消费边际企稳但地产承压加大。 景气方面,欧元区经济意外指数从 7.21 急转直下至-10.40 由正转负,实际经济数据全面不及市场预期,与油价飙升对欧洲经济的负面冲击形成共振美国经济意外指数从 27.2小幅回升至 28.2,韧性较强中国经济意外指数从 5.39 大幅攀升至 15.27 创近期新高GDP Now从 2.70%回落至 2.33%,经济增长动能放缓担忧持续发酵。金融条件方面,美国FCI 从 0.133 小幅回落至 0.123 维持偏紧水平,欧元区 FCI 从 0.87 回升至0.975,金融条件相较 2 月依旧偏紧。就业方面,初请失业金人数 20.5 万人较前周有所下降,续请 185.7 万人与前周持平,劳动力市场尚未出现显著降温信号。美国消费方面,红皮书零售同比从 6.2%小幅回升至 6.4%,增速有所改善美国汽油零售价从 3.478 美元进一步跳升至 3.718 美元,涨幅 6.9%,若油价维持高位运行后续可能对消费信心和通胀预期产生更大压力。美国地产方面,30 年期抵押贷款利率从 6.18%上升至 6.35%,升幅明显扩大,对购房需求构成较大压制。财通证券综合其他