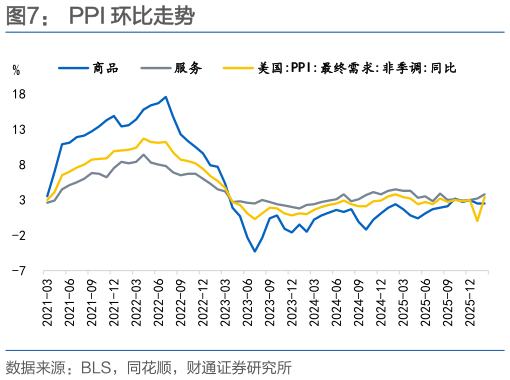
> 数据图表我想了解一下PPI 环比走势2026-3-0其四,服务业涨幅边际收窄,贸易服务从狂飙转向温和。 2 月最终需求贸易服务环比回落至 0.4%(前值 2.2%),较上月 2.2% 的惊人涨幅大幅降温,显示出1 月批发和零售环节的异常利润扩张难以持续。运输仓储环比上涨 0.5%(前值 1.2%),也较上月有所回落。剔除贸易、运输和仓储后的“其他服务”环比录得 0.6%(前值 0.1%),反而出现加速迹象,其中法律服务(1.0%)、会计服务(1.2%)、投资组合管理(1.0%)、旅行住宿服务(5.7%)以及证券经纪及投资咨询(4.2%)等分项表现突出,表明内生性服务通胀压力仍在升温。其五,通胀黏性确认,降息仍需更多等待。 商品端在能源和食品带动下强势回归,服务端虽然贸易服务降温,但内生服务通胀反而走强。整体 PPI 环比 0.7% 的高读数,叠加同比升至 3.4%,进一步确认了通胀的顽固黏性。美联储在当前环境下降息的空间极为有限。财通证券综合其他