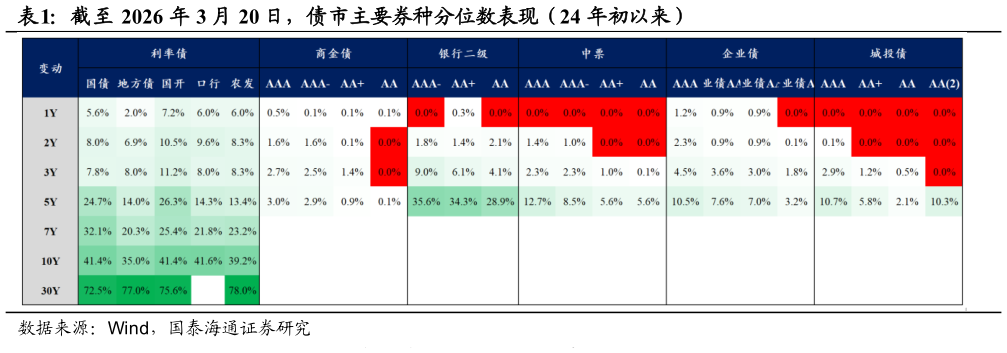
> 数据图表一起讨论下截至 2026 年 3 月 20 日,债市主要券种分位数表现(24 年初以来)2026-3-1市场策略周报 身。但在债市已经度过 3 月第二周对通胀最为恐慌的阶段之后,目前通胀驱动的交易反而对债市的超长端是相对中性的:面对高不确定性且可能高频反转的地缘因子,在长端的仓位无论多空都面临较大的短期不确定性。对借贷集中度高企的超长债,尤其 25 特 6 来说,其借贷集中度在 3 月 20日进一步上冲至 49.7%,短期内超长债进一步调整的空间或相对有限。 在政策应对上,我们倾向于降准的概率正在提升,短债依然是稳妥的方向。面对伊朗战事扰动下外部市场高波动向国内传导,后续降准可能作为 稳定市场情绪的抓手之一,我们继续认为降准的优先级大于降息,时点也可能更为靠前。因此,即使考虑潜在的政策期权,短债虽然拥挤但依然是稳妥的方向,这也能够解释为何近期资金并未明显趋宽松,DR001 在 1.3%上方走稳,但非银活期存款自律升级的影响持续发酵,短债持续走强。国泰海通综合其他