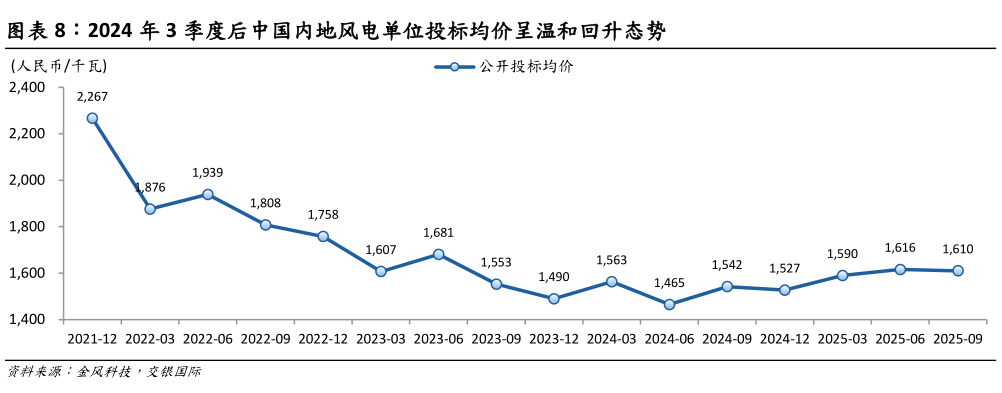
> 数据图表如何看待2024 年 3 季度后中国内地风电单位投标均价呈温和回升态势2025-12-6对于 2026 年内地风机装机増长,市场主要关注: 1)增量项目电价2)近 12个月内风机单位投标均价温和上升3)陆上风电受 10 月 31 日增值税退税政策到期。但由于 9M25 年中国内地风机招标量热度持续,已超过 100 吉瓦,加上去年 164GW 招标量仍有部分将在 2026 年交付,我们预计 2026 年内地风电新增装机容量预计将达到 110 吉瓦,同比上升 11%。其中,陆上风电预计贡献100GW 或以上的装机容量,仍占主导地位而海上风电则迎来加速发展期,预计新增装机有望达到 8-10GW,装机占比或较 2025 年进一步提升。近期政策对风力及光伏装机在未来十年继续保持扩张给出明确的方向指引,叠加近年项目储备仍充足,有望共同支撑风力发电的长期发展。我们认为,2026 年运营商或将根据新项目电价执行机制及风机单位成本趋势调整开发新项目节奏,这将在 2026 年的招标量中有所反映。交银国际证券能源矿产